智算通鉴
130亿欧元AI投资背后:Google为什么签下22年核电PPA?
130亿欧元、22年、50%。
Google这次在芬兰公布的AI基础设施投资里,这三个数字值得放在一起看。
Google计划在2027—2028年于芬兰投入130亿欧元,用于数据中心及相关基础设施和合作项目。Reuters称,这是Google迄今在欧洲规模最大的投资计划之一。
几乎同时,Google与芬兰能源公司Fortum签署了一份长达22年的核电购电协议(PPA)。
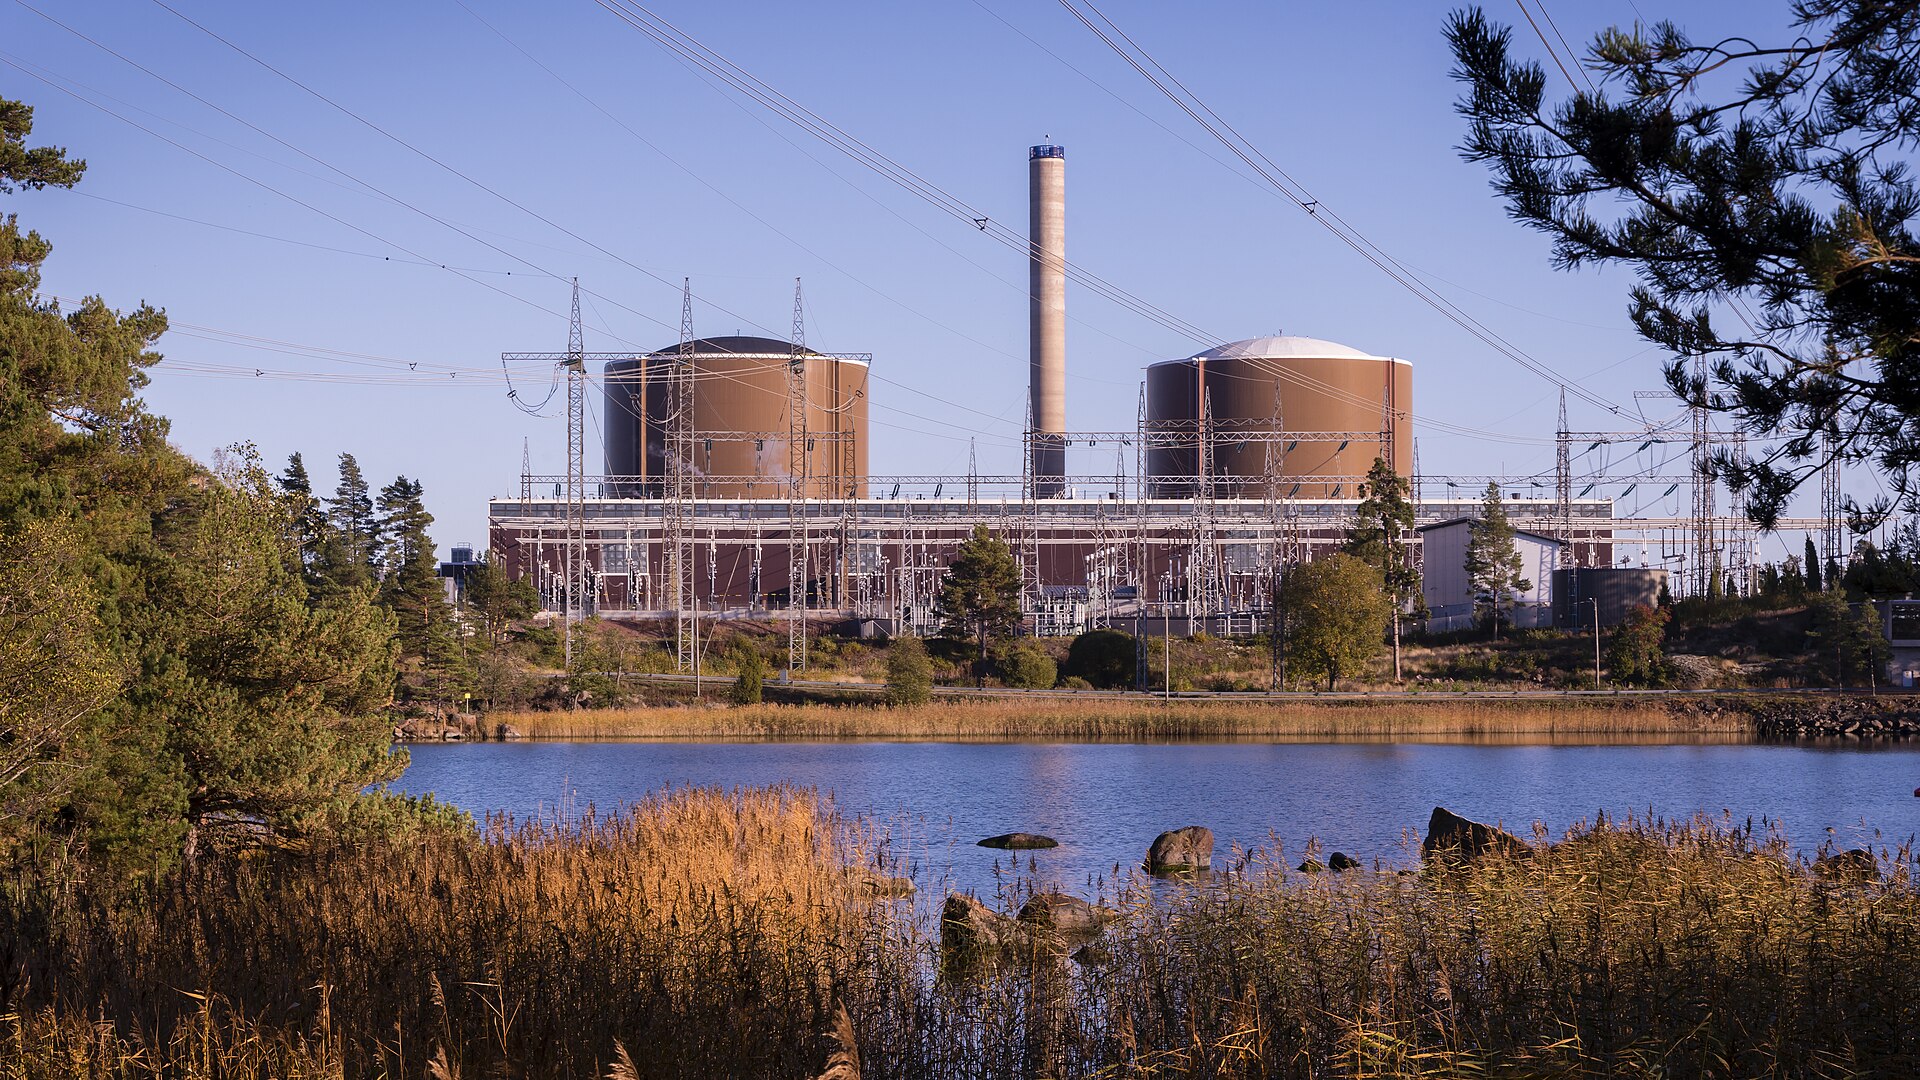
协议从2028年开始执行,初期规模较小;到2030—2049年,最高覆盖Fortum旗下Loviisa核电站50%的发电容量。
一边是AI数据中心,一边是一座上世纪70年代投运的核电站。
这两件事被一份跨越20多年的合同连在了一起。
问题也随之出现:
为什么Google扩建AI基础设施,需要提前锁定如此长期的电力供应?
AI数据中心开始匹配核电的投资周期
Loviisa核电站位于芬兰东南部,两台机组净电功率均为507MW,分别在1977年和1980年并网。
2025年,两台机组合计发电约7.9TWh,相当于芬兰全年电力消费的约10%。
这是一座已经运行数十年的核电站,但它的生命周期还没有结束。
Loviisa目前获得的运行许可到2050年底。为了支撑未来长期运行和现代化改造,Fortum正在推进约10亿欧元的投资计划。根据Fortum最新披露,约80%的项目及约7亿欧元资本开支仍有待最终投资决定;两者分别是项目比例与资本支出金额。
Google的22年PPA正好进入这个时间窗口。
Fortum在公告里直接提到,长期购电协议能够提高Loviisa未来收入的可预测性,为电站延寿和增容相关投资提供支持。
这也是这笔交易最值得看的地方。
Google并没有购买核电站,也没有获得Loviisa 50%的股权。它购买的是一份长期电力供应。
但对于一座需要继续投入大量资金的核电站来说,一个愿意签20多年合同的大型用电客户,本身就具有价值。
反过来看Google也是一样。
AI数据中心越来越大以后,企业面对的已经不只是“今年可以买到多少电”,而是:
五年、十年甚至二十年后,还有没有足够的电支撑这些基础设施运行。
这让AI基础设施和能源基础设施开始出现一种过去并不常见的时间匹配。
GPU可能几年就会更新一代。
核电站、电网、变电站等大型电力设施,却是十年甚至数十年的资产。
当数据中心只有几十MW时,这种周期差异没有那么突出。
当项目开始进入数百MW甚至GW级,情况就不一样了。
电力不能再等数据中心建好以后再解决。
Google锁定的也不只是核电
如果只把这次合作理解成“Google买核电”,还是窄了。
Google与Fortum同时签署了谅解备忘录,双方还计划研究新核电、可再生能源、灵活性资源和能源组合管理。
其中已经出现了一个具体项目:
Google位于Kajaani的新数据中心附近计划建设一个94MW电池储能系统,Fortum将提供相关优化服务。
把22年核电PPA和94MW储能放在一起看,逻辑就清楚很多。
Google需要解决的不是单一的“电从哪里买”。
大型AI数据中心未来面对的是一整套能源问题:
长期稳定的电源从哪里来?
新增负荷如何接入电网?
不同电源如何组合?
储能和其他灵活性资源如何参与?
这些问题正在越来越早地进入数据中心的规划阶段。
这也是我们最近跟踪全球AI基础设施项目时反复出现的一个变化。
Oracle最新一个季度交付了850MW新增数据中心容量;NVIDIA在澳大利亚与合作伙伴推动最高2GW的AI基础设施建设目标;韩国则开始重新评估半导体、AI数据中心、电气化等新增负荷可能带来的25—30GW电力需求。
项目越来越喜欢用MW、GW来描述规模。
但“规划了多少MW”和“真正有多少MW可以获得电力供应”,是两回事。
这中间隔着电源、电网、变电站、审批、建设周期,以及越来越重要的长期电力合同。
Google在芬兰签22年PPA,本质上是在这个链条上提前向前走了一步。
130亿欧元投资之后,芬兰开始问“电够不够”
Google的投资计划公布后,芬兰国内很快出现了关于电力的讨论。
部分反对党提出,希望建立全国性的数据中心许可机制,并关注大型数据中心未来对电力供应、输电容量和电价可能产生的影响。
芬兰总理Petteri Orpo则表示,芬兰拥有足够的电力支持相关投资,并强调项目对当地经济的积极作用。
这里有一个边界必须说清楚:
目前没有依据说明Google数据中心已经造成芬兰电力短缺。
现在出现的是对未来大型新增负荷的政策讨论,而不是已经发生的缺电事实。
但这种讨论出现得越来越频繁,本身就是一个信号。
过去,一个数据中心项目更多属于科技产业和地方招商议题。
现在,一个足够大的AI数据中心落地以后,能源部门也必须开始计算:
新增多少负荷?
需要多少发电能力?
输电网络能不能承受?
谁来承担新增电网基础设施的成本?
当地电价会不会受到影响?
这已经不是芬兰一个国家的问题。
美国正在讨论大型数据中心接入电网后的成本分摊;韩国开始重新评估未来电源规划;马来西亚半岛数据中心用电占比在今年8月一度达到9.3%。
AI基础设施正在一点点进入各国原本为工业、居民和传统商业负荷设计的电力系统。
这也是Google芬兰项目更值得长期观察的地方。
130亿欧元当然是新闻里最大的数字。
但从AI基础设施角度看,22年可能比130亿更重要。
它说明大型科技公司考虑AI基础设施时,时间尺度正在发生变化。
过去抢GPU,看的是下一代芯片什么时候交付。
现在建大型AI数据中心,还要考虑另一条完全不同的时间线:
电站什么时候建成,电网什么时候接入,长期电力合同能签多久。
Google在美国也已经通过长期购电协议支持爱荷华州Duane Arnold核电站重启。这些项目的商业结构并不完全相同,不能简单归纳成“科技公司集体押注核电”。
但有一个方向已经越来越清楚:
AI公司的基础设施竞争,正在从GPU向MW延伸。
未来判断一个大型AI数据中心项目是否真正具备落地条件,可能不能只看宣布了多少投资、采购了多少GPU、规划了多少MW。
还要继续往下问:
这些MW的电在哪里?什么时候能接上?能稳定供应多少年?
Google在芬兰签下的22年核电PPA,就是一个很具体的答案。