智算通鉴
产业分析
从技术、市场与交付证据出发,解释 AI 基础设施的产业逻辑。
编辑精选 · 既有公开资料分析
AI 项目何时算真正交付
设备到货、机柜通电、软件栈验证和客户工作负载通过验收,是不同节点。把它们都叫作“交付”,会让项目进度无法比较。
AI数据中心开始买变压器:2.87亿美元订单背后的电力设备周期
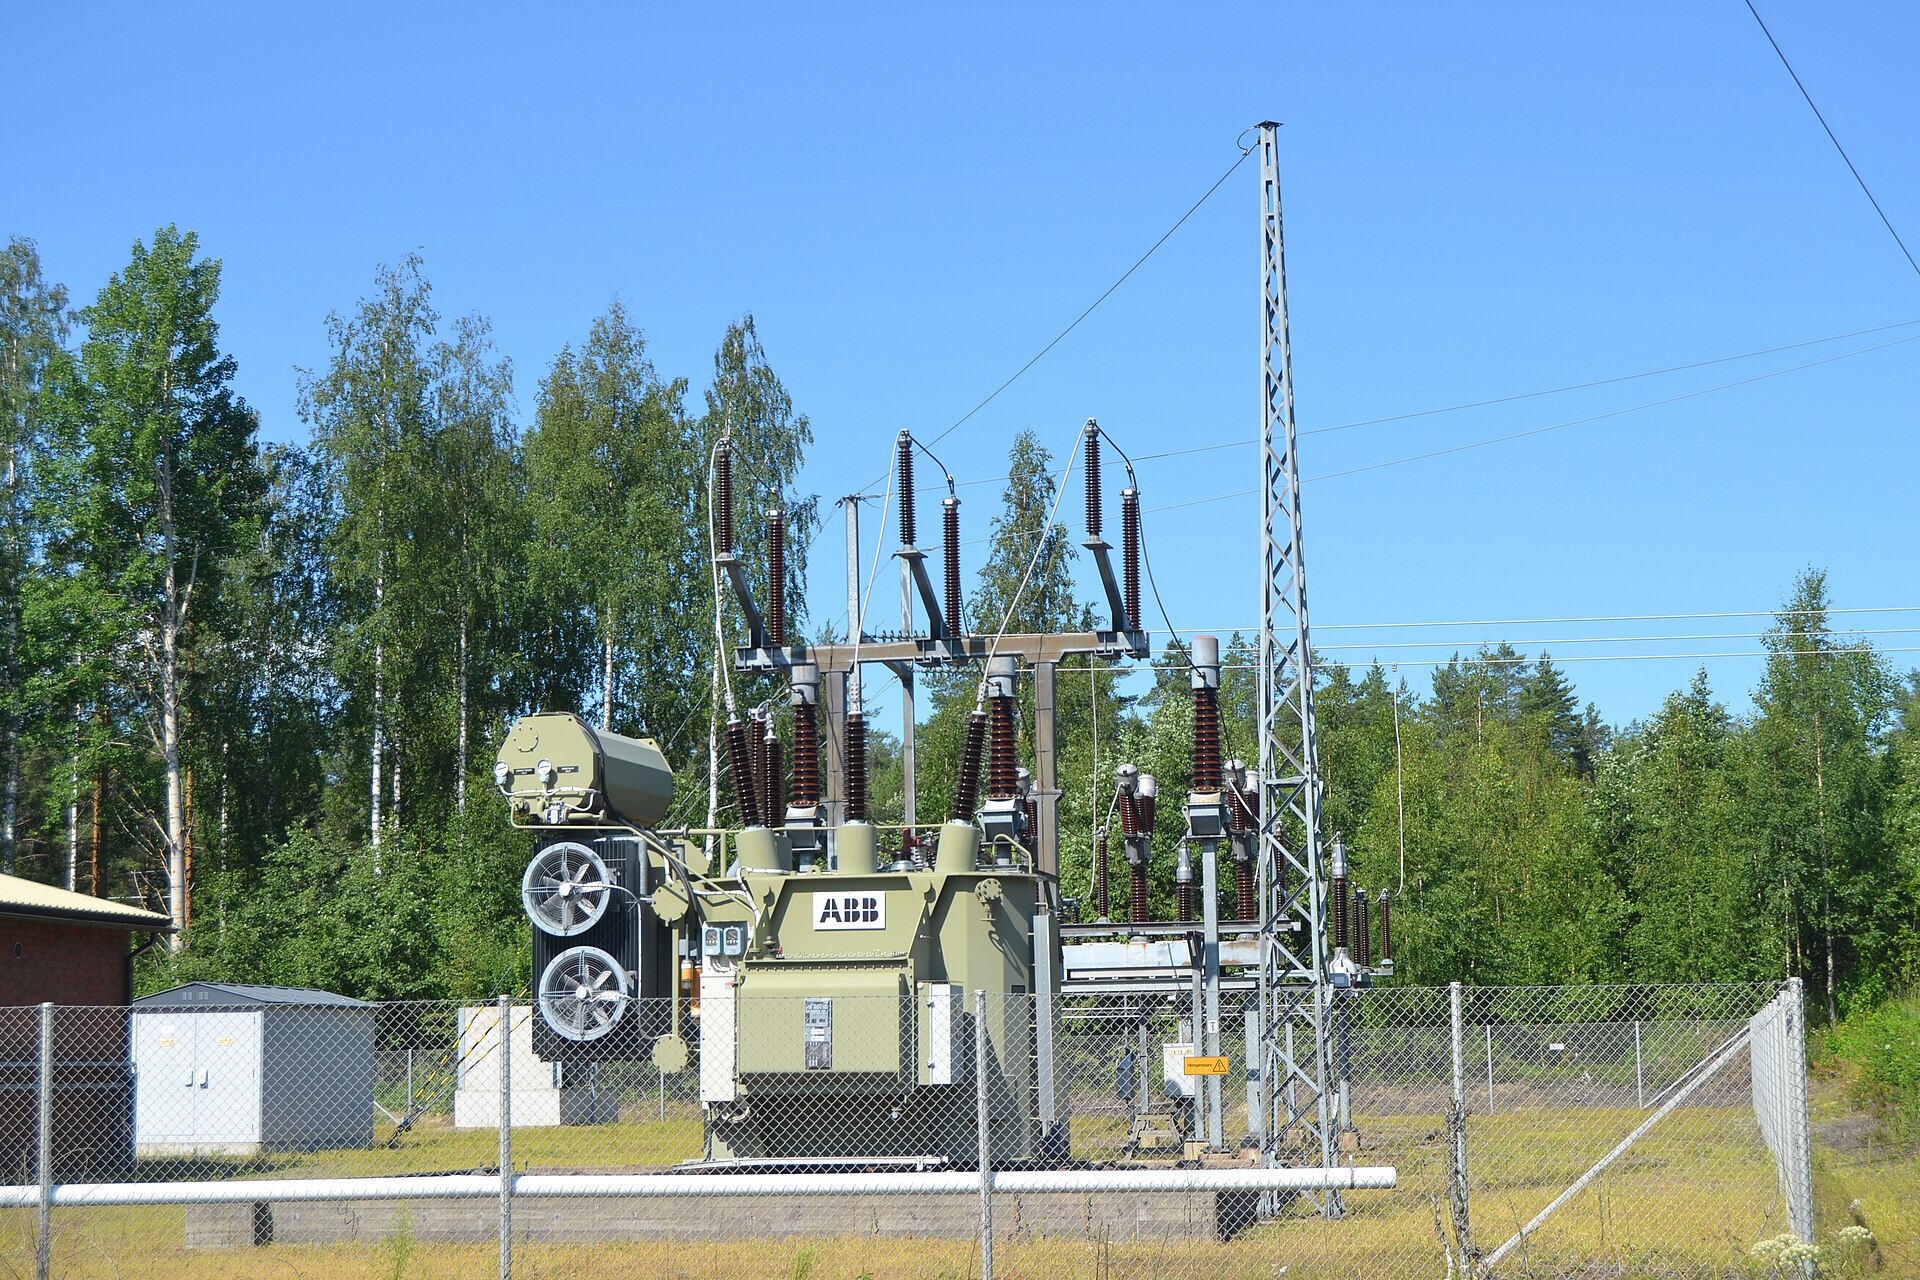
9月15日,韩国孝星重工披露,公司获得两家美国大型科技企业的超高压变压器订单,总额3865亿韩元,约2.87亿美元。其中一笔约2200亿韩元,对应765kV超高压变压器;另一笔约1665亿韩元,对应345kV产品。
6.7万亿美元数据中心投资预测:GPU之外的钱花在哪里?
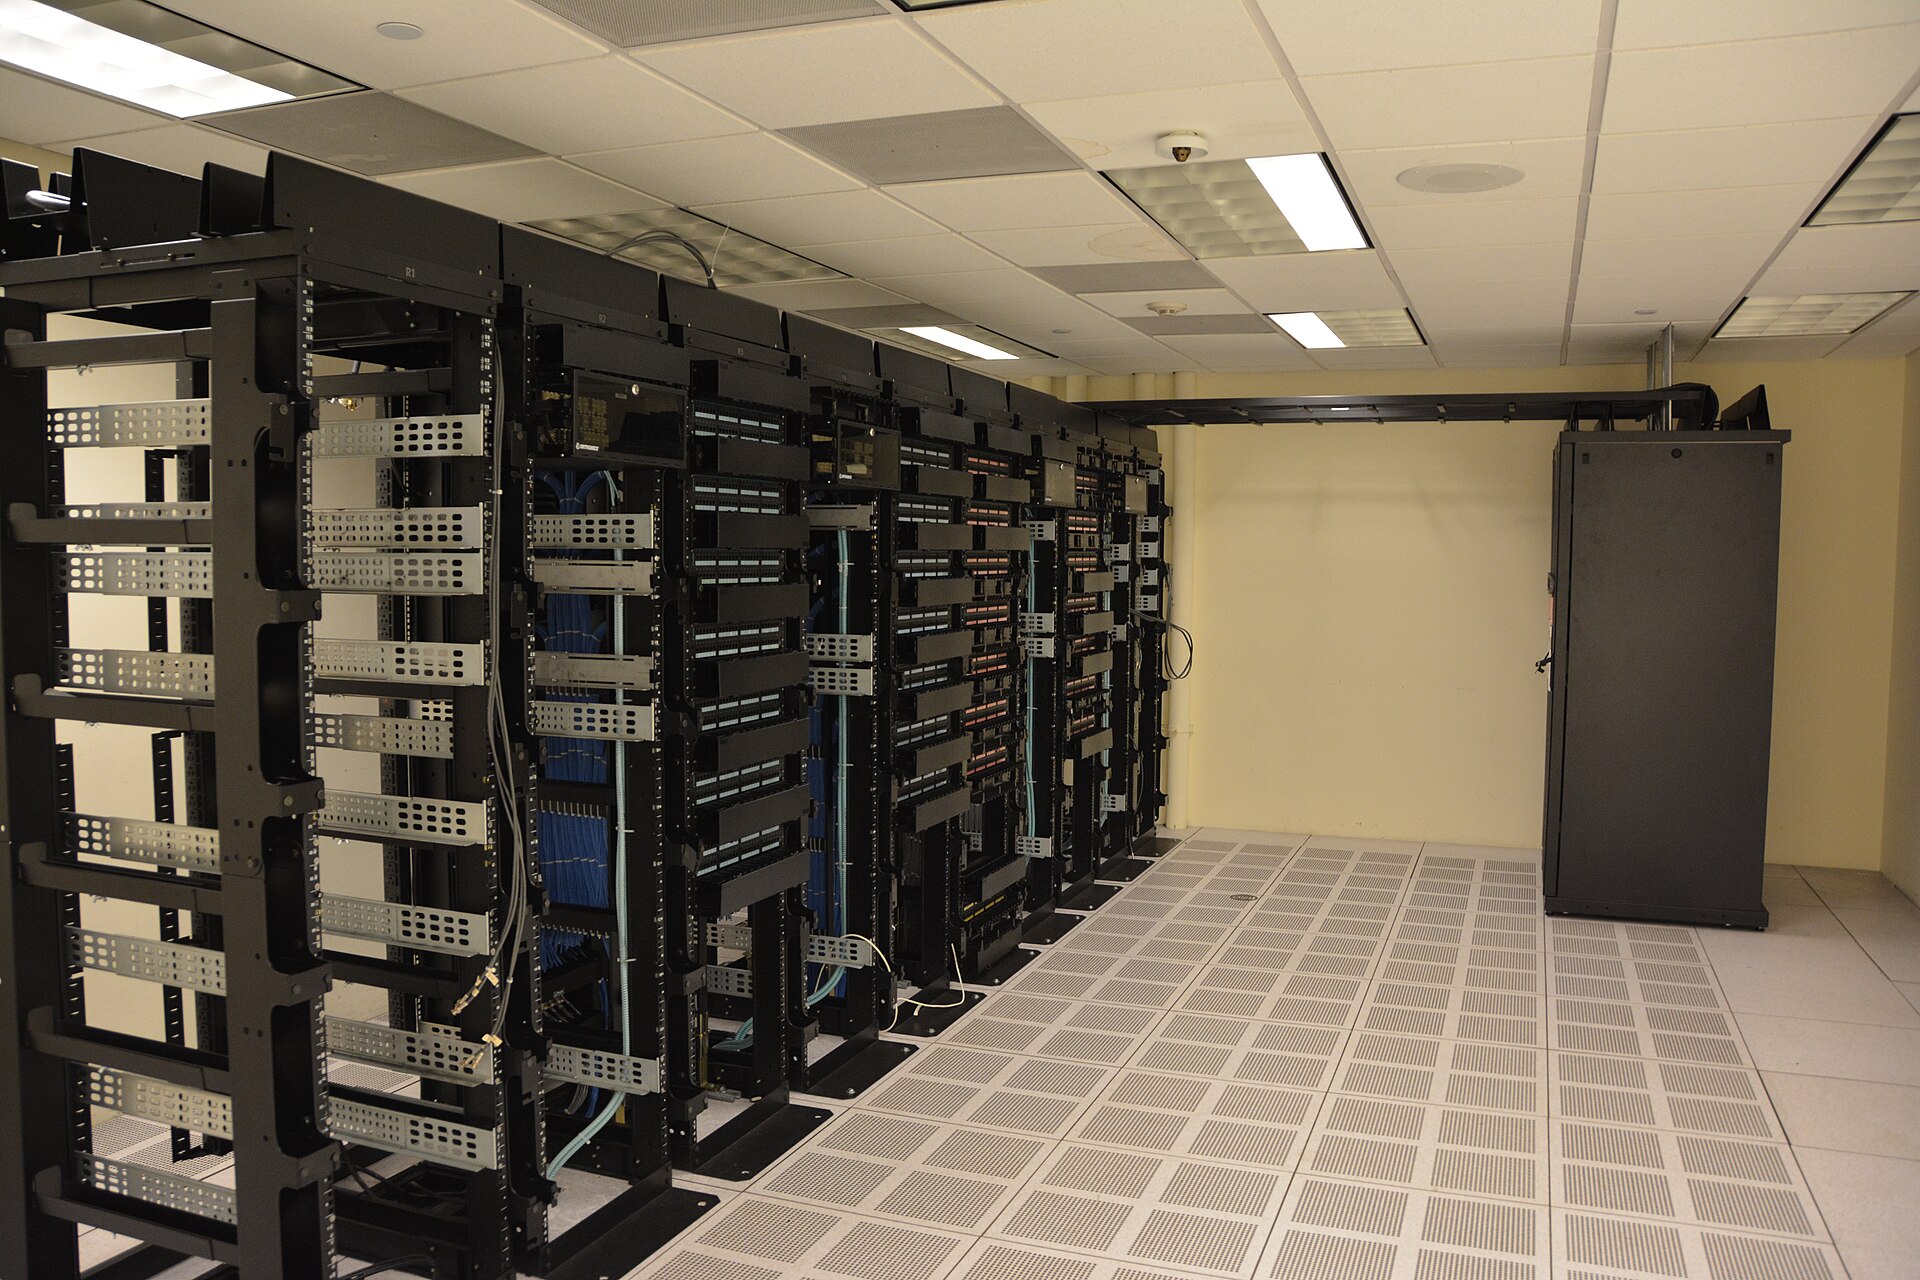
它需要电,需要变压器和供配电设备,需要解决高密度机柜的散热。项目规模到了数百MW甚至GW级,能不能按时获得足够的电力,本身就会影响建设进度。这也是为什么,最近AI数据中心的订单开始越来越多地出现在一些过去并不属于AI核心叙事的行业里。
25—30GW新增用电从哪里来?韩国AI扩张开始倒逼电源规划
9月8日,路透社援引韩国气候能源环境部长金星焕的说法报道,随着三星电子、SK海力士扩大半导体产能、新建AI数据中心陆续推进,相关AI产业需求可能使韩国新增25—30GW电力需求。部长另外提到,电动汽车和电气化供暖还会带来额外需求。25—30GW不是韩国AI数据中心的单独用电量,也不是已经实际发生的负荷。
马来西亚半岛数据中心用电占比一度达9.3%:扩张如何影响电力系统?
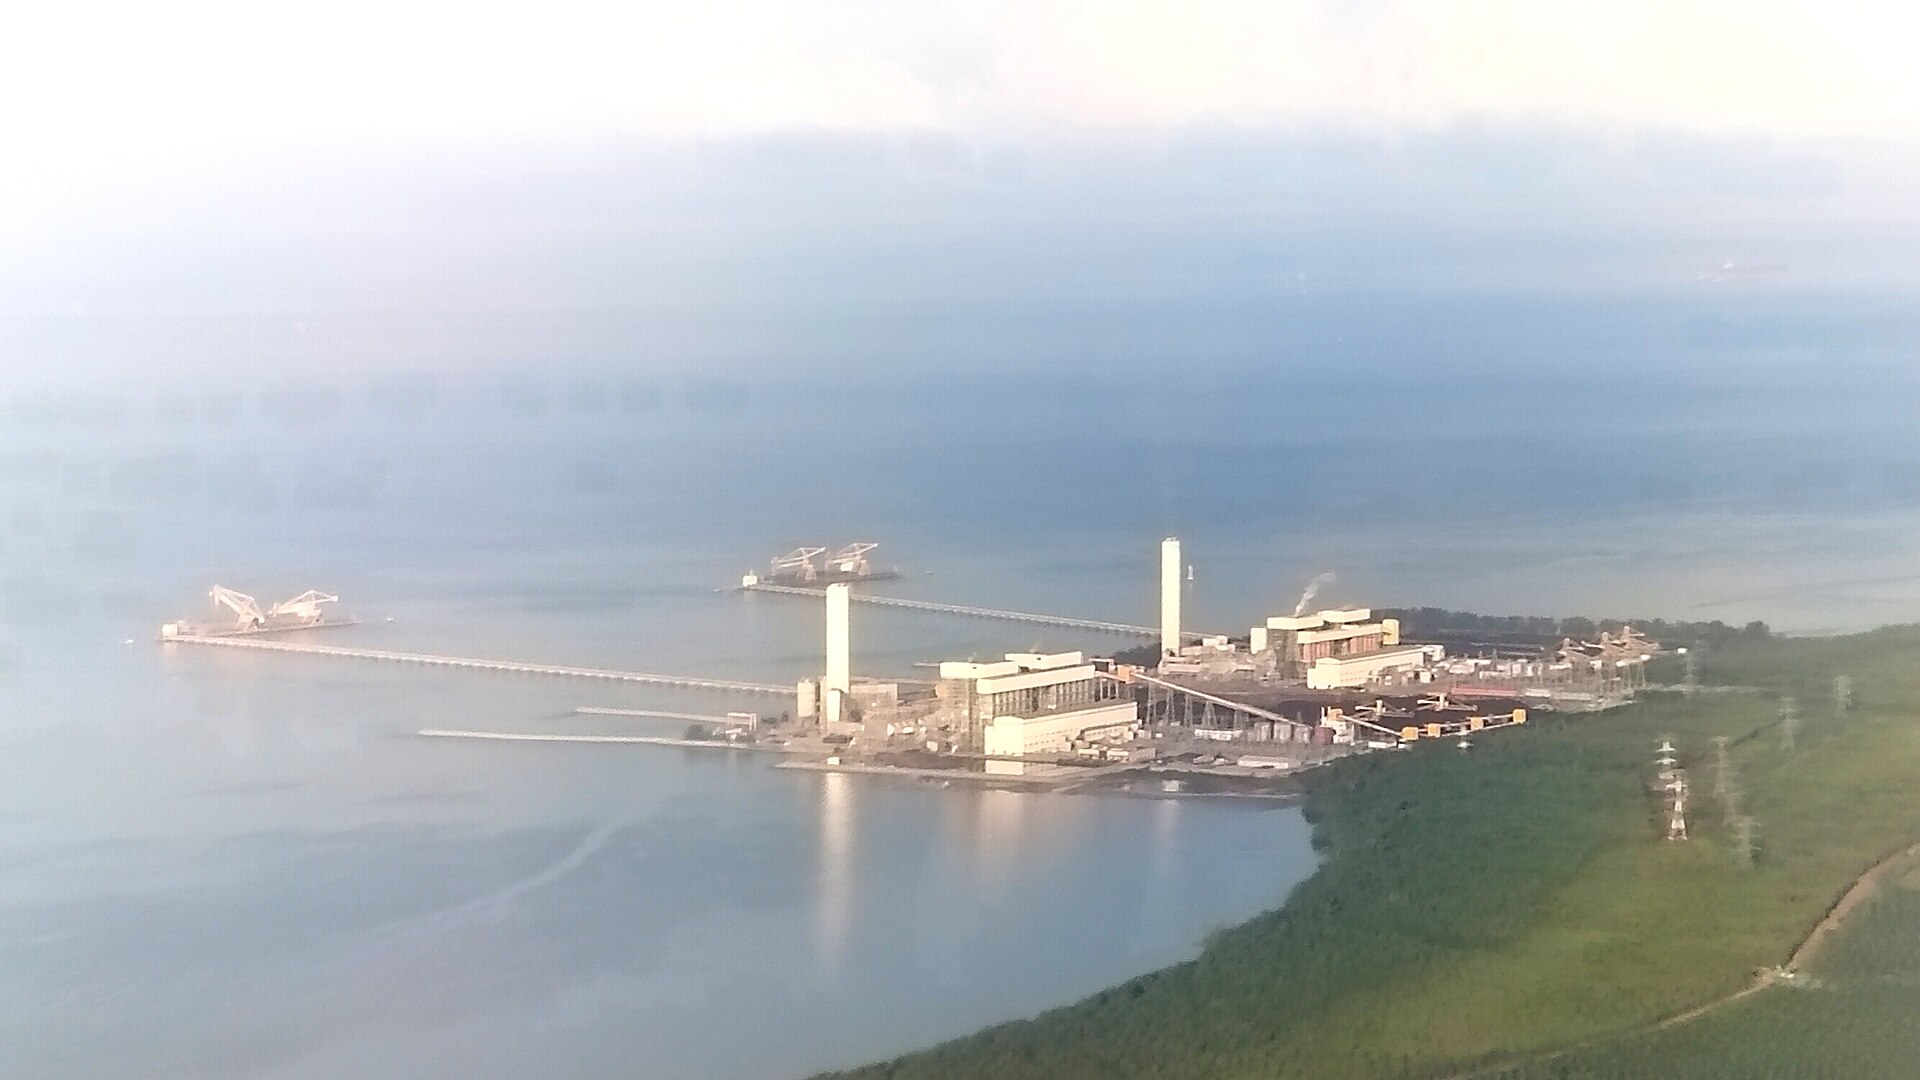
据路透社9月8日报道,今年8月中旬,在持续高温推高冷却需求的情况下,马来西亚半岛数据中心用电量一度占到当地总电力消费的9.3%,创下新高。9.3%只是高温期间出现的阶段性峰值,不能理解为马来西亚数据中心全年已经消耗接近十分之一的电力。但即使看7%的平均水平,数据中心也已经成为当地不可忽视的大型用电负荷。
EIA预计2026—2027年美国电力销售创新高:数据中心如何影响需求曲线
9月9日,美国能源信息署EIA发布最新《短期能源展望》。EIA预计,美国终端电力销售量将在2026年达到约4.135万亿千瓦时,比2025年增长接近2%;2027年进一步升至约4.211万亿千瓦时,再增长约2%。EIA数据显示,2005—2019年,美国电力需求年均增速只有约0.1%。2020—2025年,这一数字已经提高到约1.7%。
130亿欧元AI投资背后:Google为什么签下22年核电PPA?
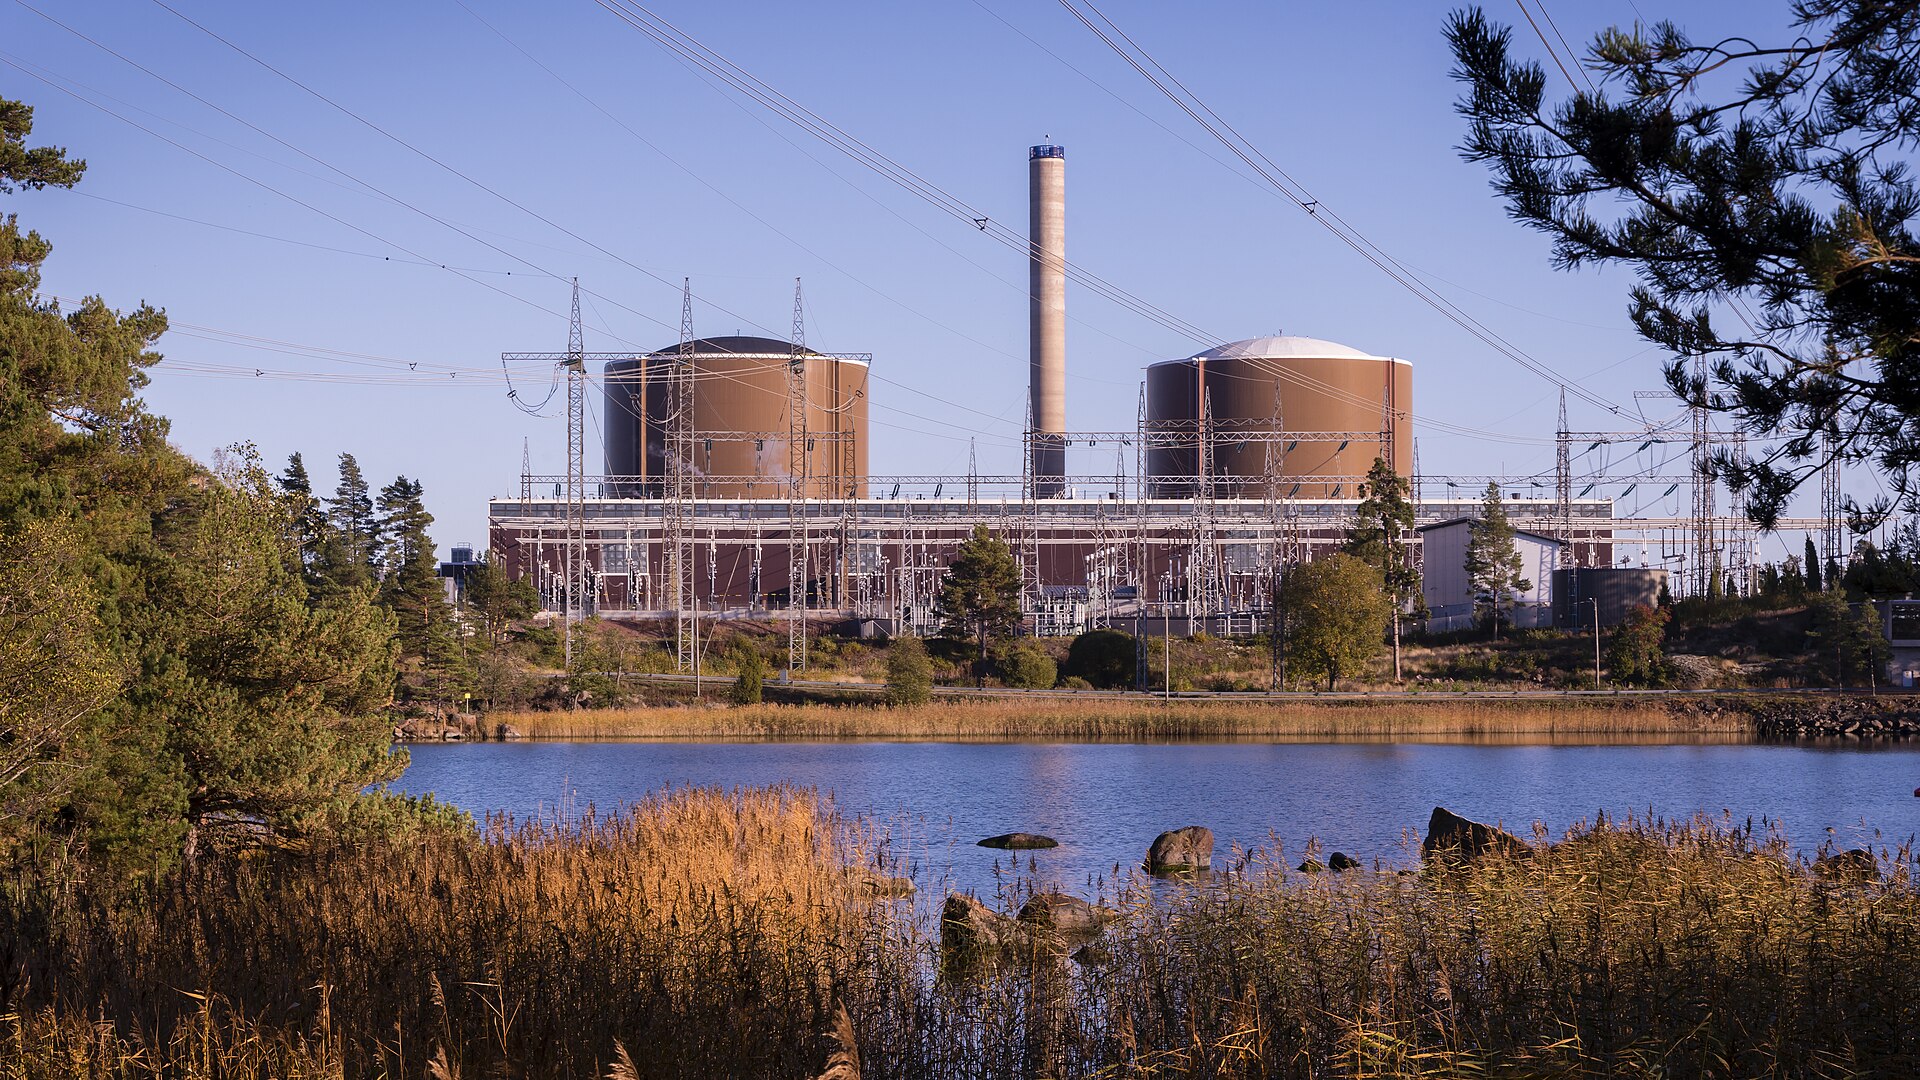
Google计划在2027—2028年于芬兰投入130亿欧元,用于数据中心及相关基础设施和合作项目。Reuters称,这是Google迄今在欧洲规模最大的投资计划之一。几乎同时,Google与芬兰能源公司Fortum签署了一份长达22年的核电购电协议(PPA)。
Anthropic为何考虑直接租赁数据中心?
Anthropic正在考虑一种比购买云算力更直接的方式来获得计算资源:直接租数据中心。据The Information报道,Anthropic正在与Stream Data Centers进行早期谈判,讨论直接租赁最高约1GW的计算容量,并可能成为相关数据中心的直接租户。
三星10亿美元投资Helix:AI基础设施开始形成更深的产业协同
9月29日,三星宣布,旗下六家公司将共同向AI基础设施平台Helix投资10亿美元。其中,三星电子投资5亿美元,三星物产、三星SDS、三星SDI、三星生命保险和三星火灾海上保险参与其余部分。截至公告发布时,三星没有披露另外五家公司的具体投资金额,也没有公布此次投资对应的持股比例和交易估值。
把AI数据中心建到火电厂旁边:150亿美元千叶项目如何缩短“等电”时间
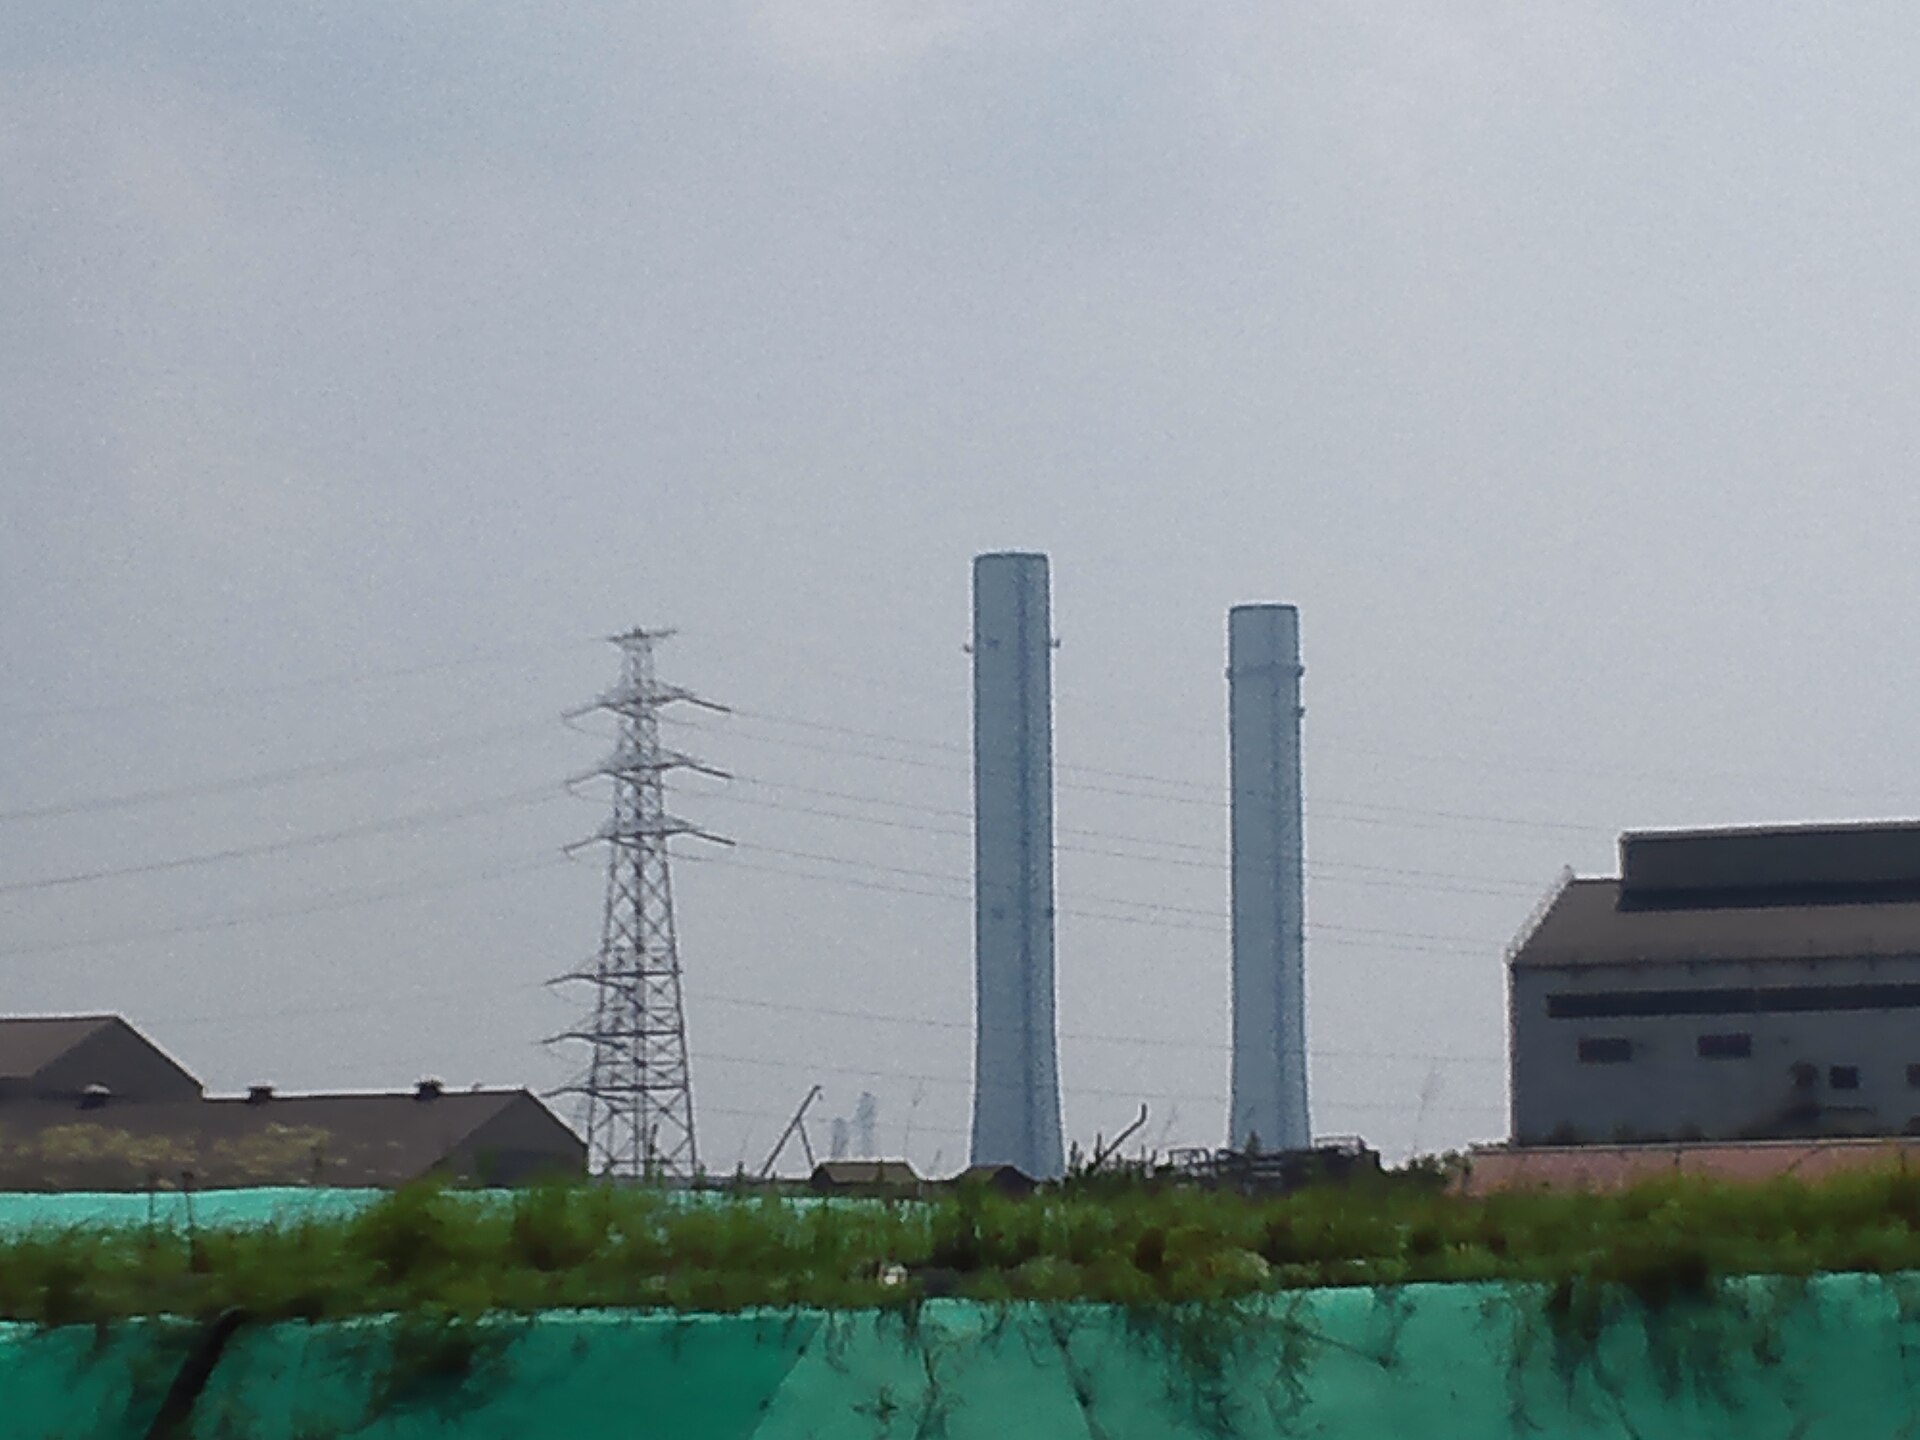
10月1日,日本大型发电企业JERA、Dell Technologies和英国AI基础设施公司RHAELM宣布签署谅解备忘录,计划共同推进日本国家级AI基础设施建设。首个项目位于JERA千叶火力发电站,规划获得最高400MW的电力支持,预计各阶段资本投入超过150亿美元,目标在2028年前后开始运营。
Vultr向HPE下单12亿美元采购AMD Helios,机架级AI系统增加供应路线
9月30日,HPE宣布获得Vultr价值12亿美元的订单,将在Vultr位于美国的数据中心部署AMD Helios AI Rack by HPE系统。这是HPE获得的首笔AMD Helios订单,相关设备将用于支持AI模型训练和推理服务。
从卖GPU到交付整套集群:Vera Rubin正在改变AI基础设施的产品边界
但在大型AI数据中心里,单颗GPU的性能已经不能决定整套系统的实际产出。网络能否及时传输数据,存储能否支撑频繁的上下文调用,CPU能否完成任务调度,供电和冷却能否承载高密度机架,都会影响GPU利用率。Vera Rubin最值得关注的地方,因此不只是新一代GPU有多快,而是英伟达正在把更多环节纳入同一套产品架构。
悉尼1.5GW数据中心接入容量已签约:新增项目为何面临电网瓶颈?
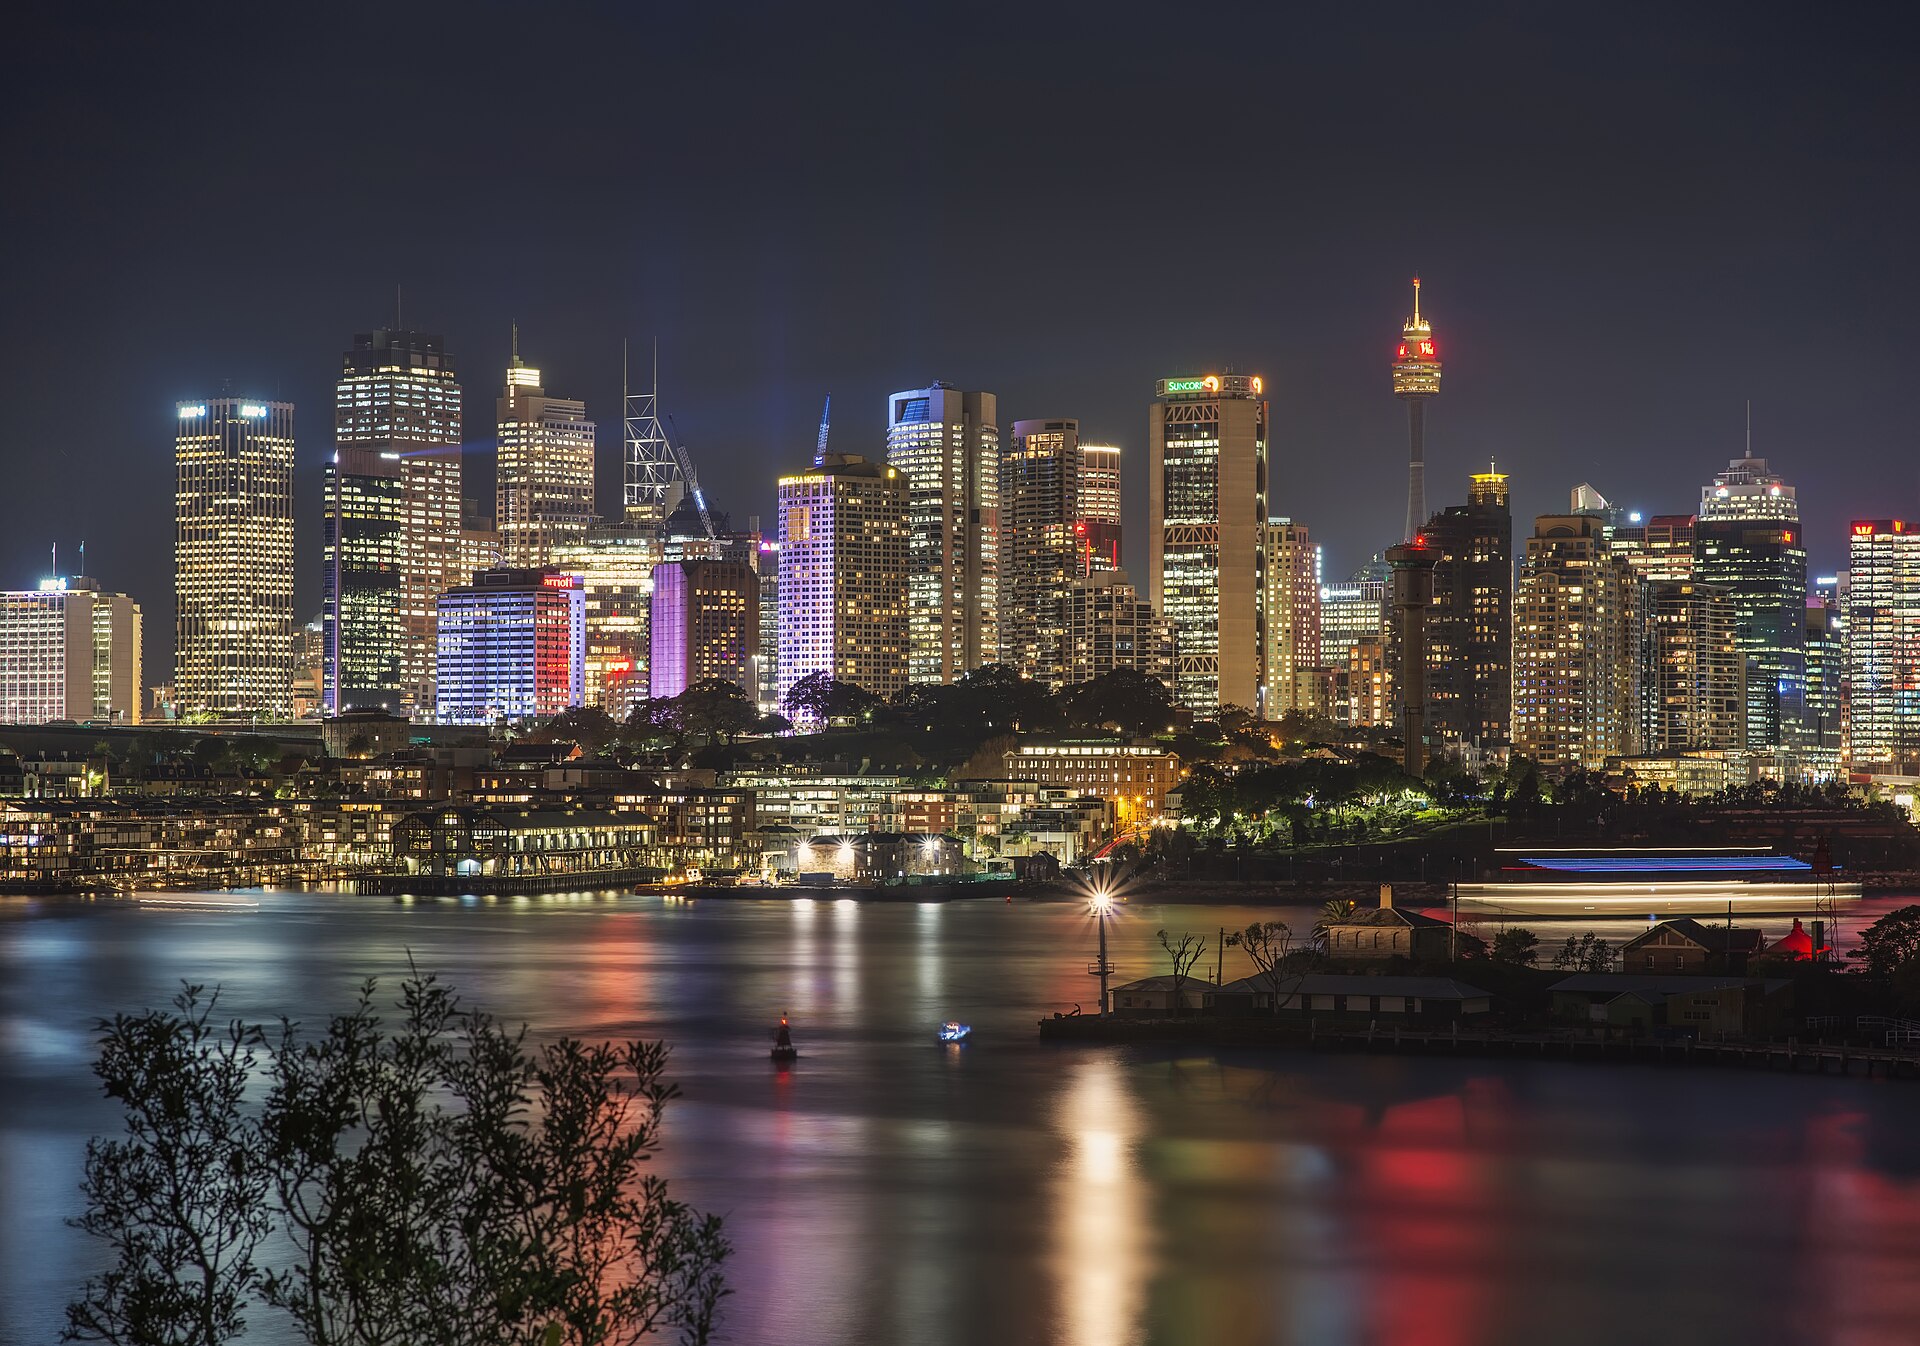
澳大利亚悉尼的数据中心建设热潮,正在遇到一个现实问题:项目可以继续规划,但电网还能接入多少新增负荷?当地输电网络运营商Transgrid披露,西悉尼约1.5GW数据中心接入容量已通过正式协议作出分配安排。与此同时,该公司收到的新增大型用电负荷接入咨询累计约20GW,远超现有输电网络能够直接承接的规模。
液冷部署如何分配责任
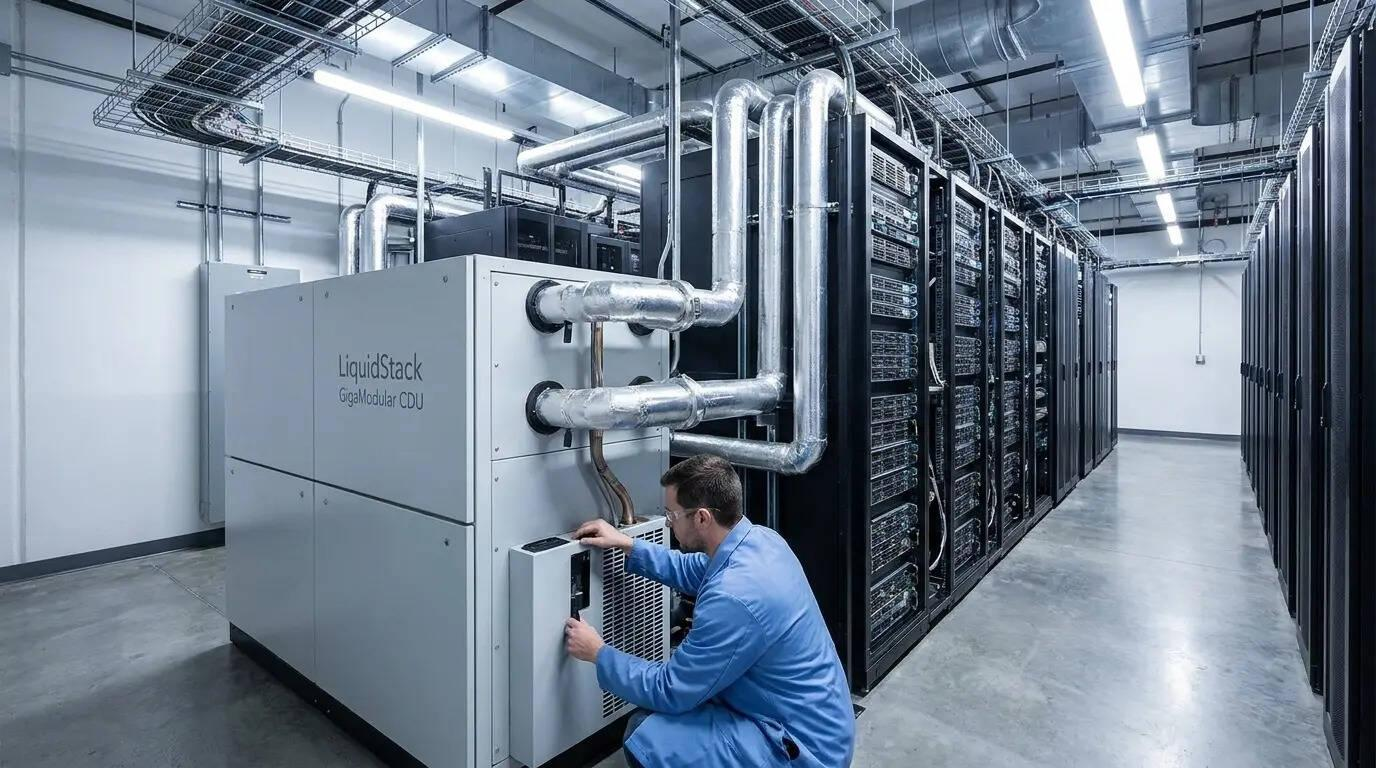
接口图说明设备怎样连接;责任表说明谁证明组合后的系统可以运行,以及发生问题时谁负责处理。液冷采购需要同时具备这两张图。
408倍认购,上市首日却一度跌超30%:韩国AI算力公司Elice怎么了?
10月20日,韩国AI基础设施企业Elice Group登陆科斯达克(KOSDAQ)市场,发行价为每股90,500韩元,募集资金约2011亿韩元。Elice成立于2015年,最初从编程教育业务起步,随后逐步进入企业AI服务、云计算及AI基础设施市场。
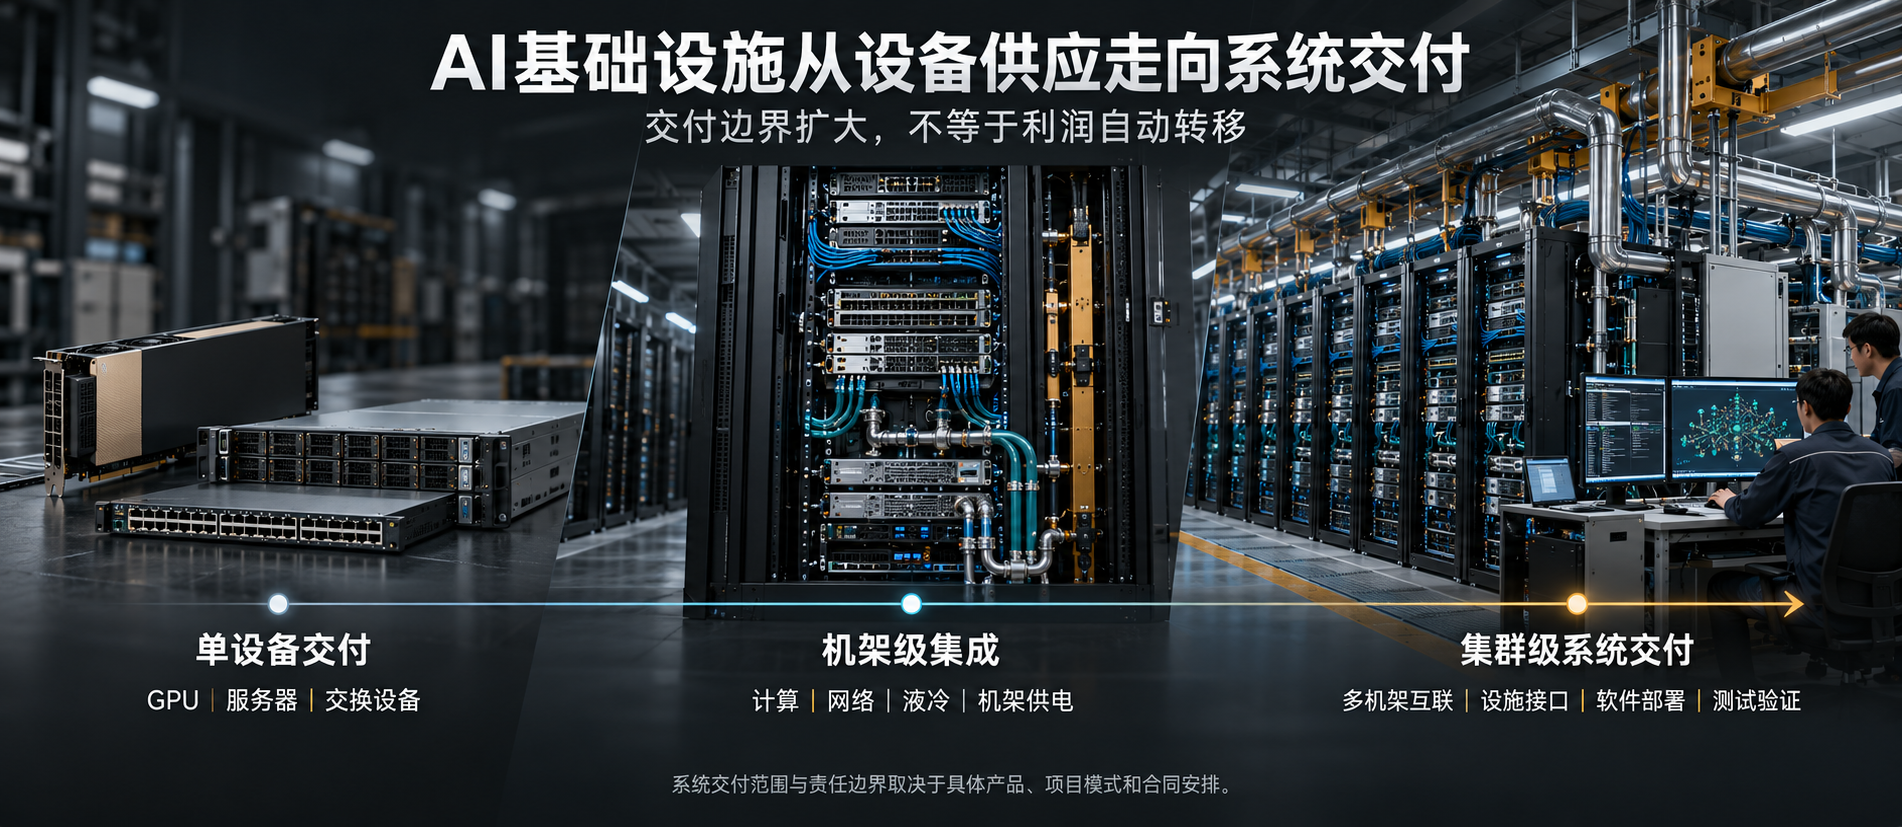
从设备供应到系统交付:AI基础设施产业链的价值正在向哪里转移?
从机架级架构、系统订单、液冷接口到测试验收和长期服务,观察AI基础设施的交付范围如何扩大,并区分责任增加、订单增长与利润改善。
阿里为什么把数据中心目标推到20GW?
在2026云栖大会上,阿里提出:到2032年,阿里云运营的全球数据中心容量将超过20GW。同一套战略里,还有另外几条线索:更大规模的千问模型、自研AI芯片,以及从芯片、云基础设施、模型到智能体的全栈布局。
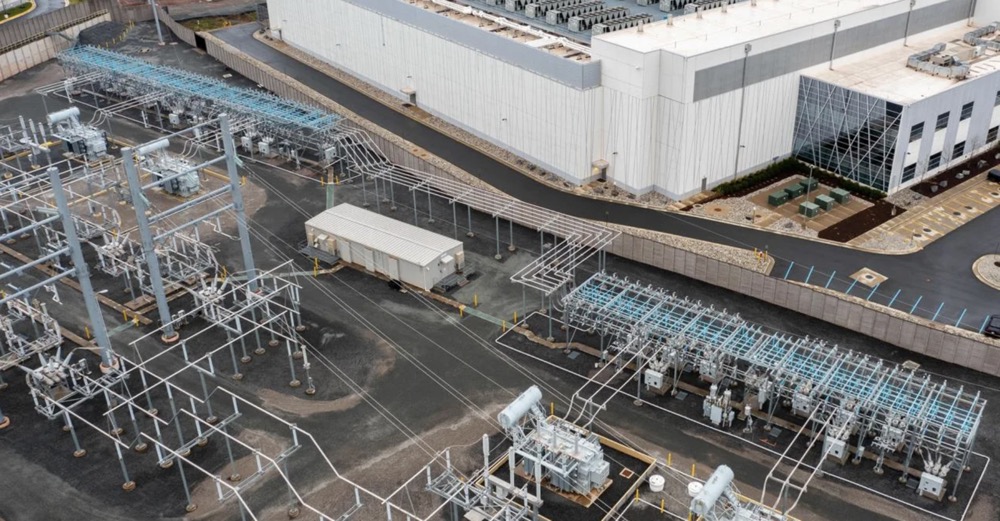
电力何时真正可用
一个项目公布的容量,不等于某一天客户可以使用的电力。判断进度,需要把接入状态、升级工程、核验条件和分期送电放在同一张时间表里。
三星与SK海力士拒绝25万亿韩元电费预付款方案:电网投资谁先出资?
9月14日,Reuters披露,三星电子和SK海力士拒绝了韩国电力公社KEPCO提出的一项预付款方案。KEPCO希望两家公司合计提前支付25万亿韩元,约187亿美元,对应未来大约5年的电费,用来支持大型半导体产业集群所需的电力基础设施建设。
AI数据中心的电力账,为什么不能只看每度电价格?
假设两座AI数据中心都能以每千瓦时0.05美元采购电力,合同容量也都是100MW,它们的电力成本会一样吗?
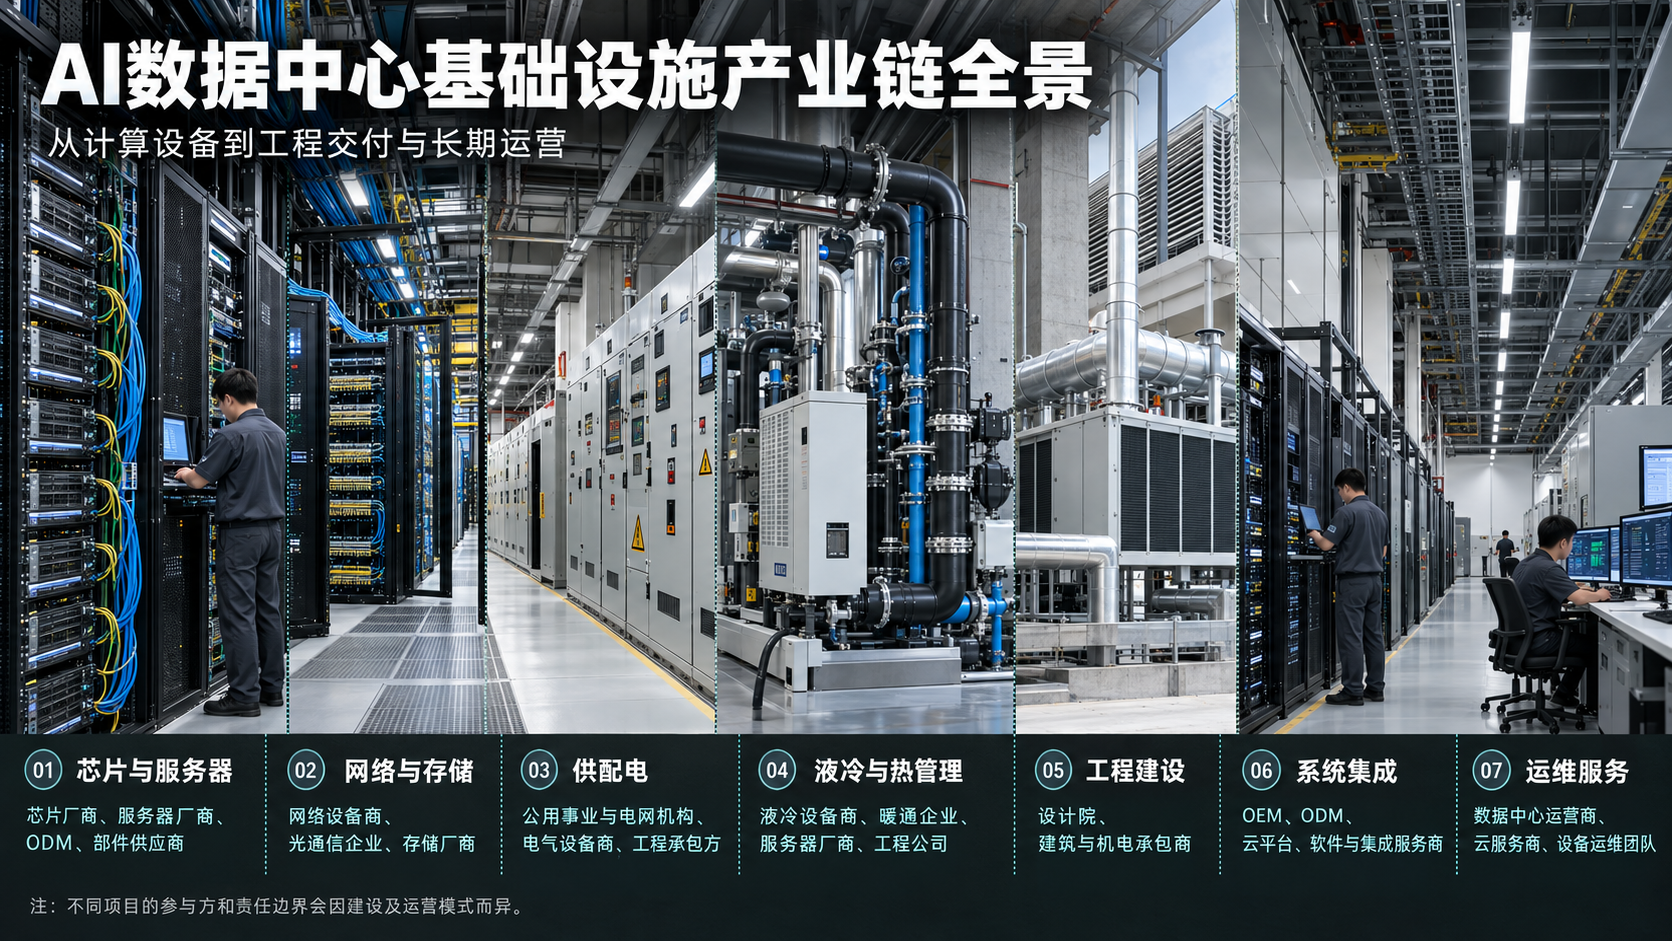
一座AI数据中心背后,哪些企业真正参与了交付?
从芯片与服务器、供配电、液冷到系统集成、调试验收和长期运营,区分进入供应链与直接承担项目交付责任,理解一座AI数据中心背后的参与者与接口。
AI数据中心的电力从哪里来?从电网接入到自备电源的现实选择
对AI数据中心项目来说,公布了多少兆瓦,不等于已经获得多少兆瓦;签署了供电协议,也不等于电力已经送到现场;即使正式送电,能够持续承载服务器的IT容量,也不能直接按照项目公布的供电容量判断。
中国牵头全球首个“算电协同”IEC国际标准,意味着什么?
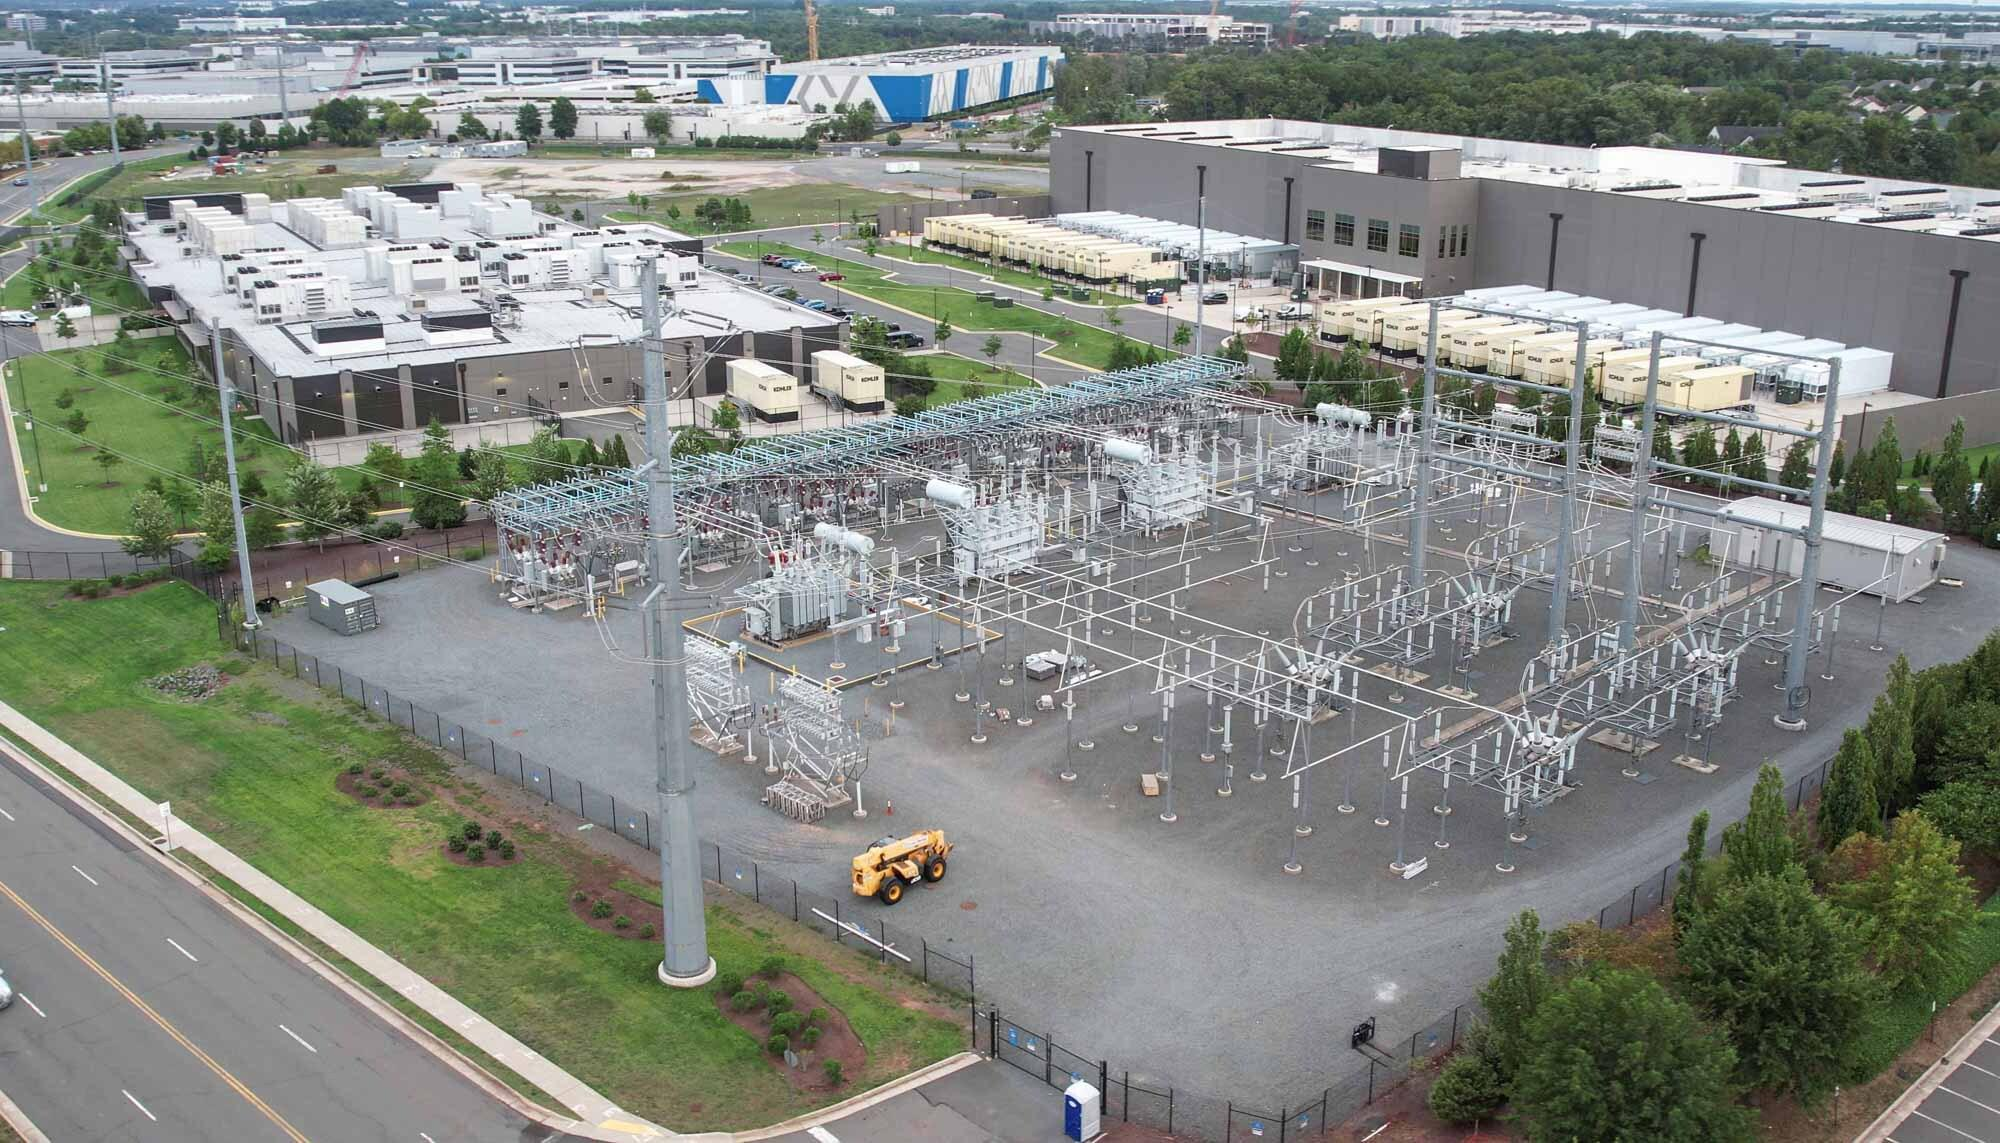
8月19日,国家市场监督管理总局公布,由中国向国际电工委员会(IEC)提出的《数据中心微电网监控与能量管理系统技术规范》提案正式获批立项。按照市场监管总局的表述,这是全球首个聚焦数据中心算电协同领域的IEC国际标准。项目由中国专家担任负责人,并联合法国、德国、西班牙等多国专家共同制定。
AI数据中心越建越多,欧洲为什么要给它们“评级”?
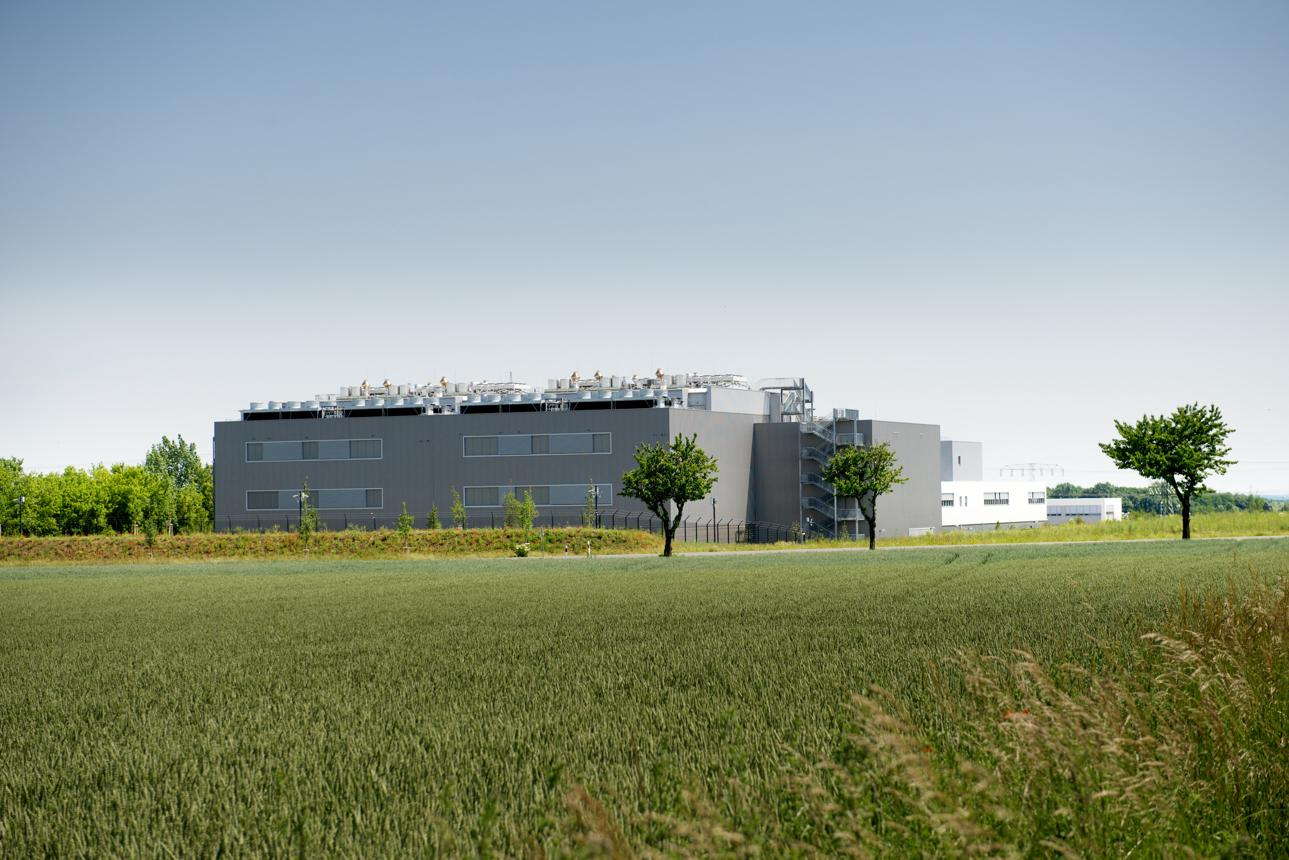
9月21日,欧盟委员会推出新一轮数据中心能效政策,其中包括建立统一评级体系和电子可持续性标签的授权法规,同时启动数据中心最低性能标准的公众咨询。相关评级法规仍需经过欧洲议会和欧盟理事会的审查程序,首批单体数据中心可持续性标签预计于2027年展示。
海外客户拿到报价后 还需要看到哪些交付证据
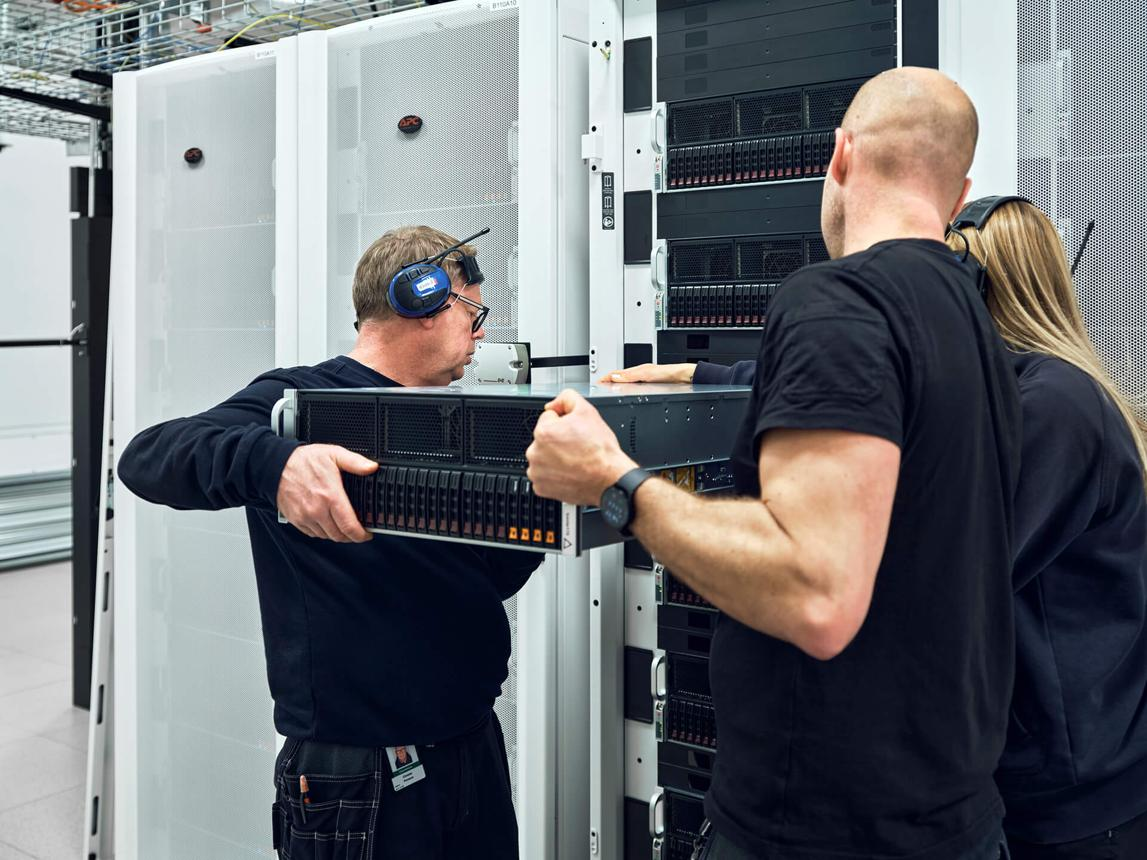
从具体配置、本地责任到测试和售后,把海外询盘整理成买家能够审阅的交付方案。
从PUE到“每瓦Token”:AI数据中心正在重算效率账
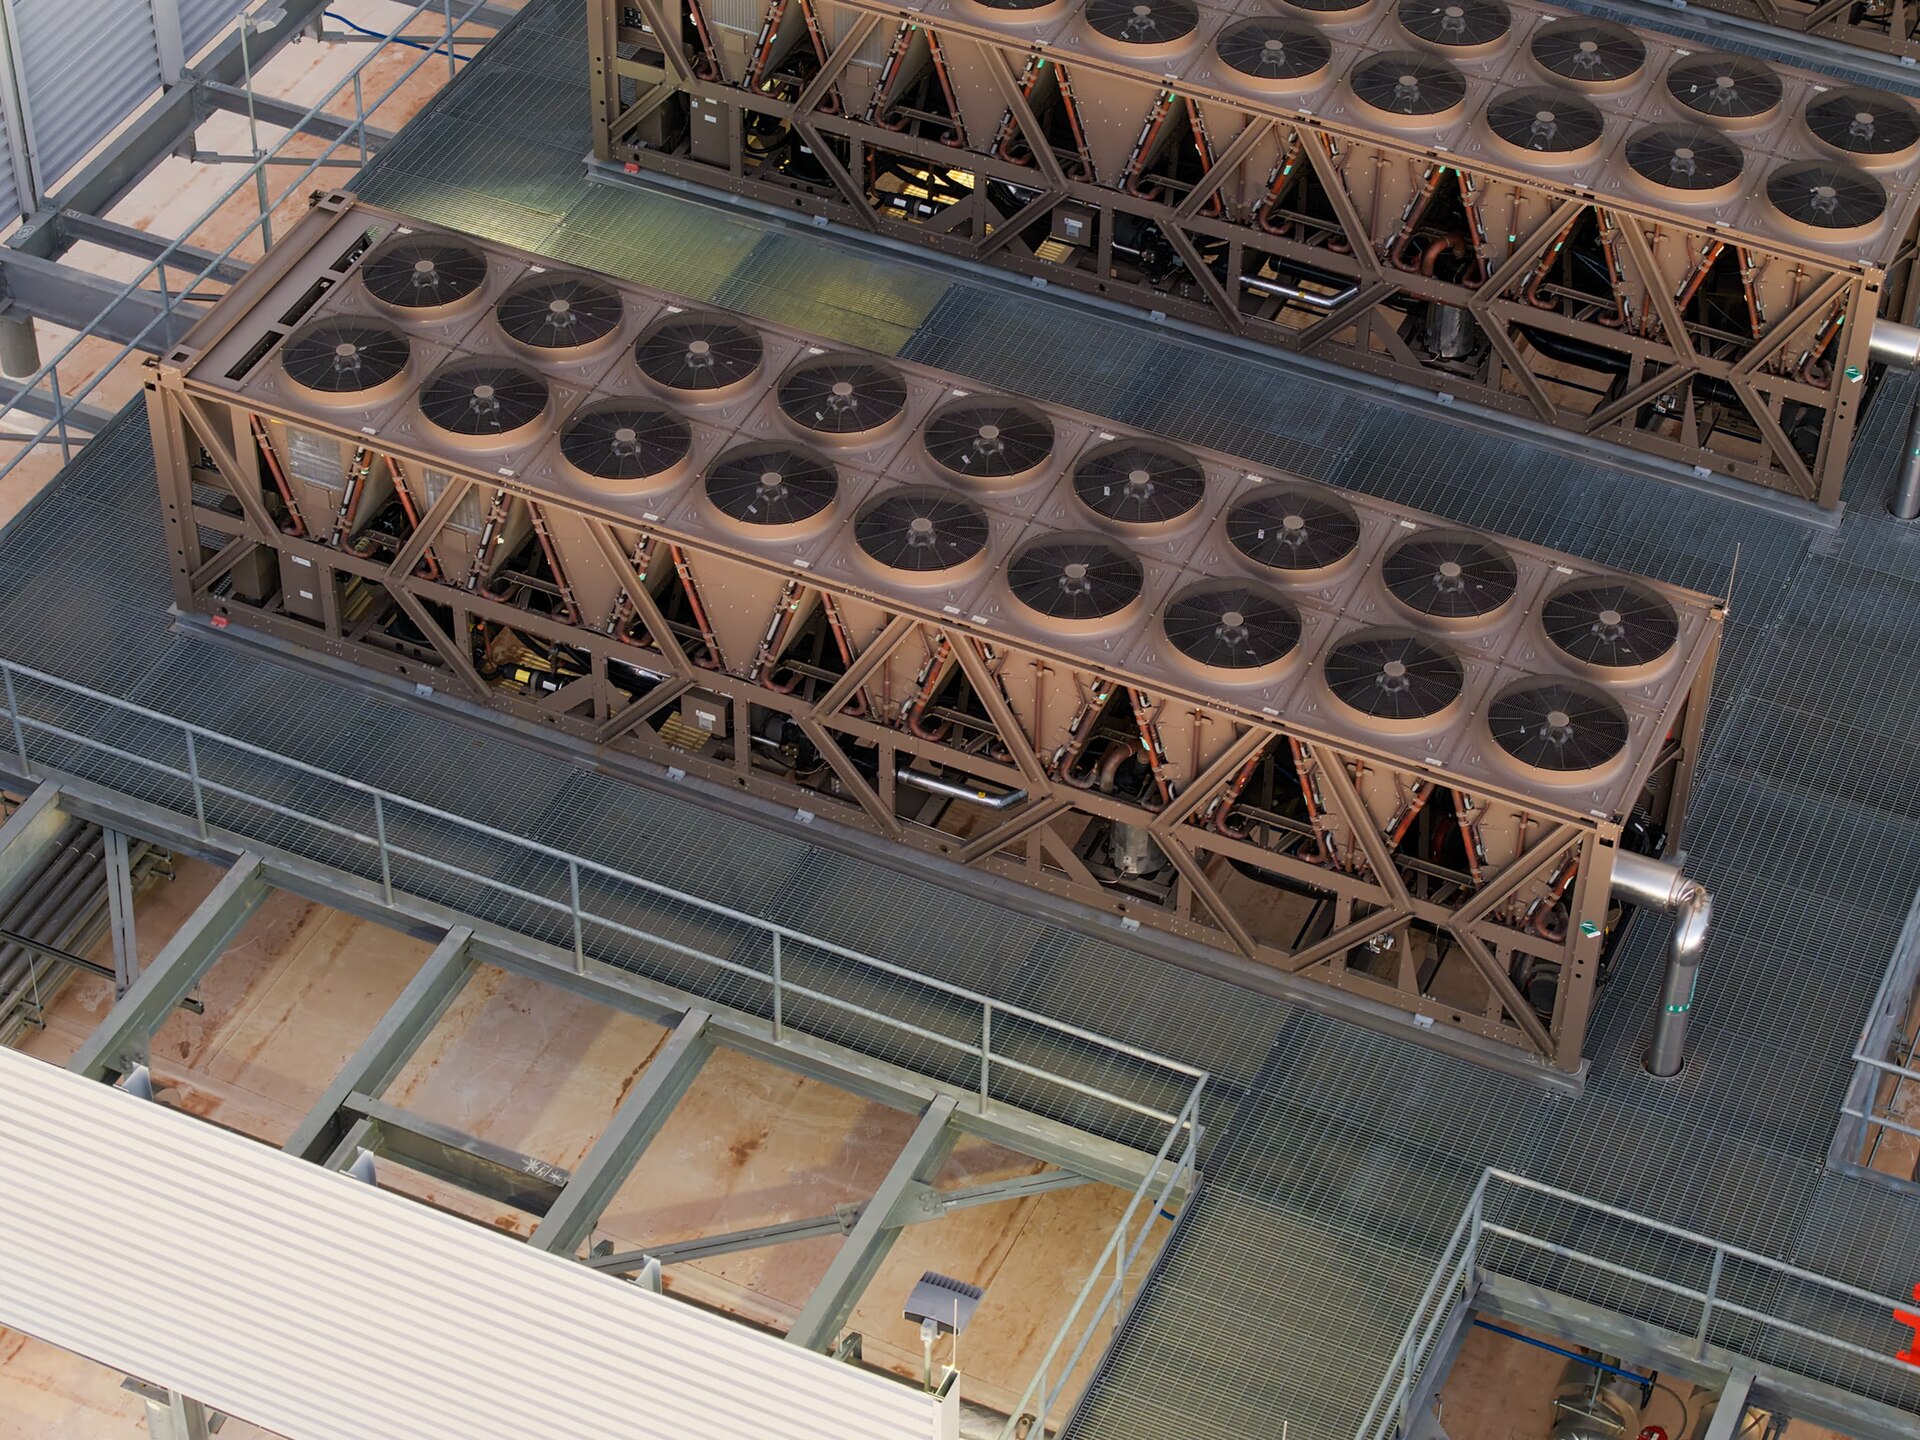
PUE是数据中心总能耗与IT设备能耗之比,反映供配电、制冷等设施开销相对于IT能耗的水平;它不直接衡量AI任务完成效率。如果两座数据中心消耗相同的电力,一座能够完成更多推理任务、产生更多Token,那么它们的“效率”真的一样吗?