智算通鉴
三星与SK海力士拒绝25万亿韩元电费预付款方案:电网投资谁先出资?
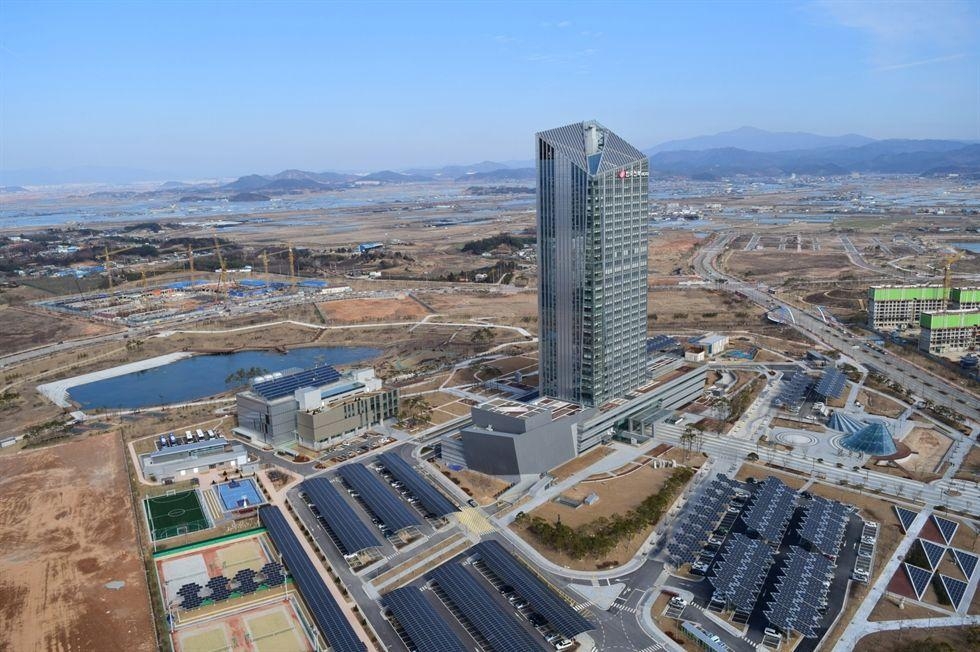
韩国半导体扩张,最近碰到了一个很现实的问题:
工厂还没完全投产,电网得先建。那这笔钱,谁先出?
9月14日,Reuters披露,三星电子和SK海力士拒绝了韩国电力公社KEPCO提出的一项预付款方案。
KEPCO希望两家公司合计提前支付25万亿韩元,约187亿美元,对应未来大约5年的电费,用来支持大型半导体产业集群所需的电力基础设施建设。
这里先把口径说清楚。
这不是额外增加187亿美元电费,也不是已经确定由三星和SK海力士承担的“电网建设费”。
按照方案,三星电子需要提前支付约20万亿韩元,SK海力士约5万亿韩元。KEPCO再从这笔预付款中逐期抵扣未来实际发生的电费,并向企业支付相应利息。
本质上,是把未来几年才能收到的电费,提前变成今天可用于电网建设的资金。
两家公司没有接受。
Reuters获得的文件显示,三星和SK海力士内部评估后均表示方案“难以接受”。一名公司人士还提到,企业对如此大规模预付款是否有必要存在疑问,其中一个原因是半导体长期需求能否持续仍有不确定性。两家公司均未进一步公开置评。
真正值得看的,不是三星和SK海力士“愿不愿意交电费”。
而是韩国正在碰到一个大型用电项目越来越难回避的问题:
未来负荷还没完全形成,电网投资却必须提前发生。
先有晶圆厂,还是先有电网?
韩国这几年不断扩大半导体产业投资。
问题是,晶圆厂和电网不是按照同一个周期建设的。
企业可以根据市场变化调整工厂进度,但输电线路、变电站这类基础设施,往往要提前很多年规划、审批和施工。
等工厂建完再开始补电网,通常已经晚了。
这也是KEPCO为什么希望提前拿到资金。
Seoul Economic Daily披露,KEPCO计划把预付款优先用于国家骨干电网扩建,包括龙仁半导体集群等未来高负荷区域需要的输电和变电设施。
从电力公司的角度,这个逻辑并不复杂。
如果确定几年后会出现大规模负荷,电网今天就要开始投资。
问题是,这些负荷并不是100%确定的。
半导体行业本身周期性很强。
工厂有可能延期,市场需求可能变化,投资节奏也可能调整。
电网却不能等所有不确定性消失之后才开工。
这就是现在双方分歧的核心。
25万亿韩元,到底在解决什么问题
这次方案并不是简单的“提前收电费”。
它更接近一种融资安排。
根据Seoul Economic Daily的报道,KEPCO给出的机制是:企业提前支付未来约5年的电费,KEPCO支付高于两年期国债收益率的利息,然后每半年从预付款本金和利息中抵扣实际电费。
换句话说,三星和SK海力士相当于提前向KEPCO提供了一大笔长期资金。
对KEPCO来说,好处很直接。
截至今年6月底,KEPCO总债务约为210.7万亿韩元,每天利息支出约115亿韩元。公司希望通过预付款减少进一步发行公司债的压力,同时加快电网投资。
但对企业来说,账完全不一样。
未来本来要按月、按季度支付的电费,现在变成一次性拿出数十万亿韩元。
资金成本当然会改变。
而且半导体公司本身正在进行巨额资本开支。
晶圆厂、设备、HBM、先进制程、研发,每一项都需要资金。
让企业再提前锁定未来5年的电费,现金占用并不小。
所以三星和SK海力士并不是反对电网建设。
Seoul Economic Daily披露,两家公司认同加快电力基础设施建设的目标,但认为一次性支付5年电费负担过重。
这个区别很重要。
真正争的是“提前投资风险”
如果把这件事看成企业和电力公司之间的一次讨价还价,价值其实有限。
更有意思的是它背后的风险分配。
假设KEPCO按照最激进的半导体扩张计划,提前建设了大量输电和变电设施。
几年以后,如果部分晶圆厂延期,或者最终用电规模低于原计划,这些已经建好的电网资产怎么办?
谁承担利用率不足带来的成本?
反过来,如果KEPCO因为担心项目延期而不提前投资,一旦半导体工厂按计划投产,就可能出现另一种情况:
厂房建好了,设备也装进去了,但电还没接上。
大型AI数据中心也正在面对同一个问题。
项目开发商经常提前申请数百MW甚至GW级接入容量,但电网必须判断:
哪些需求是真的?
什么时候会兑现?
需要提前建多少基础设施?
如果项目最终没落地,已经发生的成本由谁承担?
所以今天韩国这笔25万亿韩元争议,讨论的其实不是普通意义上的电费。
它碰到的是一个越来越普遍的问题:
大型工业负荷和算力负荷,应该为自己触发的电网投资承担多少前置责任?
韩国走到了“谁来买单”这一步
过去讨论AI和半导体扩张,大家首先关心的是有没有足够的电。
下一步是多久能接上电。
现在又往前走了一层:
为了让这些项目几年后能够接上电,今天需要建设的电网,钱从哪里来?
传统电网投资通常先由电力公司完成,再通过长期电价和输配电机制回收。
但当新增负荷越来越集中在少数几个超大型企业和园区时,这套逻辑会受到挑战。
一个普通工业项目可能只增加几十MW。
一个大型AI数据中心可能就是几百MW。
一个半导体产业集群甚至可能直接改变一个地区的输电规划。
如果新增投资明确是由少数大型负荷触发,普通电力用户是否应该共同承担成本?
还是大型用电企业应该支付更多前置费用?
又或者像KEPCO这次尝试的这样,让企业提前支付未来电费?
韩国现在还没有答案。
至少这次,三星和SK海力士没有接受“提前支付5年电费”这一种方案。
但问题不会因此消失。
电网还是要建。
半导体产业集群还是需要电。
双方接下来依然要重新找一个资金安排。
算力扩张开始出现第二张账单
过去两年,AI基础设施投资更多讨论GPU、服务器、机房和电源。
现在越来越多项目开始出现第二张账单:
电网。
这张账单往往不在数据中心或者晶圆厂建设合同里,却直接影响项目什么时候能够真正运行。
韩国这次25万亿韩元预付款争议,把这个问题摆得很清楚:
大型算力和半导体项目越集中,电网需要越早投资;
投资越早,负荷预测的不确定性越大;
不确定性越大,谁承担前置风险就越难谈。
所以187亿美元不是这件事最重要的数字。
更值得跟踪的是韩国接下来会用什么机制解决这笔钱:
KEPCO继续融资?
政府参与?
大型用户承担更多接网成本?
还是设计新的长期电力合同和电网投资机制?
这些安排最后都会影响一个更实际的指标:
大型半导体和AI项目究竟多久才能真正拿到电。
从“哪里有电”,到“谁把电网建出来”,再到“谁为它买单”,韩国正在把算力扩张背后的另一笔成本暴露出来。
Sources / 来源
http://creativecommons.org/publicdomain/zero/1.0/deed.en
https://www.aol.com/articles/samsung-sk-hynix-reject-kepcos-024517000.html